Questões de Concurso
Filtrar
53 Questões de concurso encontradas
Página 6 de 11
Questões por página:
Questões por página:
Concurso:
SEPLAG-MG
Disciplina:
Contabilidade Geral
A perda de benefícios econômicos futuros ou
potencial de serviços de um ativo superior ao
reconhecimento sistemático da redução dos benefícios
econômicos futuros ou potencial de serviços do ativo
devido à depreciação é denominada:
Concurso:
Prefeitura de Senador Canedo - GO
Disciplina:
Contabilidade Geral
O Balanço Patrimonial de uma empresa apresentava, em 31/12/2023, o seguinte grupo de contas relativas a um equipamento industrial:
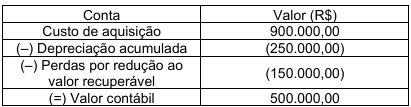
Em 01/01/2024, a entidade revisou a vida útil remanescente do equipamento para 4 anos, estimando um valor residual de R$ 20.000. O método de depreciação é o das cotas constantes. Ao final de 2024, para fins de elaboração das demonstrações contábeis, foram apurados os seguintes valores para teste de recuperabilidade:
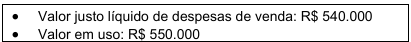
Com base nas normas contábeis aplicáveis, qual foi o valor da reversão adotado pela empresa em 31/12/2024?
Concurso:
Prefeitura de São Martinho - RS
Disciplina:
Contabilidade Geral
A depreciação corresponde à perda de valor dos bens ___________ em decorrência
de uso, ação da natureza ou obsolescência. Já a amortização relaciona-se à redução do valor de ativos
____________ ao longo do tempo.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço
Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
Um caminhão foi adquirido por uma empresa para uso na sua atividade e as condições da aquisição, com os valores expressos
em reais, foram as seguintes:
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
