Filtrar
53 Questões de concurso encontradas
Página 1 de 11
Questões por página:
Questões por página:
Em um modelo de suavização exponencial simples, qual é
o efeito de reduzir o valor de a (parâmetro de
suavização)?
Considerando os movimentos característicos das séries
temporais, coloque V (verdadeiro) ou F (falso) nas
afirmativas abaixo, assinalando a seguir a opção correta.
() A componente "tendência" pode ser encarada como a parte da série temporal que acura um movimento regular, através de um período muito longo de tempo.
() A componente "sazonal" é evidenciada quando os dados são registrados, sempre, em um intervalo de tempo superior a um ano.
() A componente "cíclica" pode ser entendida com a parte da série temporal que apresenta um provimento em torno da tendência ao longo do tempo.
() A componente "aleatória" refere-se às perturbações ocasionadas por fatores que se repetem regularmente.
() A componente "tendência" pode ser encarada como a parte da série temporal que acura um movimento regular, através de um período muito longo de tempo.
() A componente "sazonal" é evidenciada quando os dados são registrados, sempre, em um intervalo de tempo superior a um ano.
() A componente "cíclica" pode ser entendida com a parte da série temporal que apresenta um provimento em torno da tendência ao longo do tempo.
() A componente "aleatória" refere-se às perturbações ocasionadas por fatores que se repetem regularmente.
Considere um processo 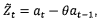 onde at representa um ruído branco com média zero e variância
constante. Defina um novo processo
 como

 e analise as afirmativas a seguir e assinale a opção
correta.
I- O processo é sempre inversível.
II- O processo, pode ser caracterizado como um
MA(2).
III- A função de autocorrelação de, é limitada a um
número finito de "lags".
IV- A função de autocorrelação parcial de possui
extensão finita.
onde at representa um ruído branco com média zero e variância
constante. Defina um novo processo como e analise as afirmativas a seguir e assinale a opção
correta. I- O processo
é sempre inversível. II- O processo
, pode ser caracterizado como um
MA(2). III- A função de autocorrelação de
, é limitada a um
número finito de "lags". IV- A função de autocorrelação parcial de
possui
extensão finita.
Considere um modelo autorregressivo de ordem 2, AR(2), dado por: Zt
= 0,5Zt – 1 + 0,3Zt – 2 + at.
A função densidade espectral desse modelo é dada por:
A função densidade espectral desse modelo é dada por:
Sobre o alisamento ou a suavização exponencial simples, assinale a alternativa correta.
