Questões de Concurso
Filtrar
648 Questões de concurso encontradas
Página 7 de 130
Questões por página:
Questões por página:
Concurso:
TCE-MS
Disciplina:
Análise de Balanços
O EBITDA, indicador amplamente utilizado em análise
financeira de empresas, permite a mensuração
Uma empresa encerrou 31/12/X1 com os seguintes
saldos (R$ mil), conforme CPC 26 (R1) – Apresentação.
• Ativo circulante: caixa 120; equivalentes de caixa 80; clientes 300; estoques 250; despesas antecipadas 20. • Passivo circulante: fornecedores 260; empréstimos (CP) 180; salários a pagar 40. • DRE (X1): receita líquida 2.000; despesa gerais e administrativas 120; lucro líquido 160.
Com base nessa situação hipotética, assinale a opção que apresenta corretamente o resultado do cálculo da liquidez corrente e da margem líquida.
Sobre capital próprio, de terceiros e alavancagem financeira, analise as informações
simplificadas de uma empresa hipotética a seguir:
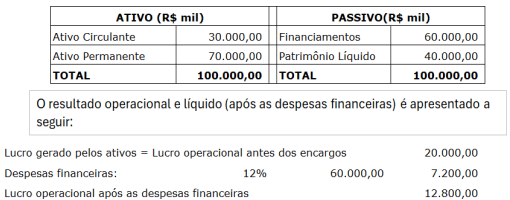
Sobre o assunto, analise as afirmações abaixo:
1. Pela participação de recursos de terceiros, o retorno dos acionistas é de 32%.
2. O retorno dos acionistas é alavancado em 60% pela participação de dívidas no financiamento dos ativos.
3. O Retorno sobre o Ativo (ROA) e o Retorno sobre o Patrimônio Líquido (ROE) é de 20,0% e 32% respectivamente.
4. O Grau de Alavancagem Financeira (GAF) é de 1,6.
5. O Lucro Operacional de R$ 12.800,00, demonstrado após despesas financeiras, e o Ativo Circulante de R$ 30.000,00 evidencia a ausência de alavancagem financeira.
O resultado da somatória dos números correspondentes às afirmações corretas é:
Relacione a Coluna 1 à Coluna 2, associando os indicadores aos respectivos grupos
ou áreas de análise a que pertencem.
Coluna 1
1. Retorno sobre o Ativo (ROA).
2. Múltiplo de Valor da Empresa (VE).
3. Índice de Cobertura de Juros.
4. Índice de Caixa.
5. Prazo Médio de Estocagem (PME).
Coluna 2
( ) Indicadores de solvência de curto prazo ou de liquidez.
( ) Indicadores de solvência de longo prazo ou de alavancagem financeira.
( ) Indicadores de gestão de ativos ou de giro.
( ) Indicadores de lucratividade.
( ) Indicadores de valor de mercado.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Sobre os indicadores selecionados da empresa Bário Química Ltda dos anos 2023 e
2024 presentes na Figura 1 a seguir, analise as assertivas abaixo:
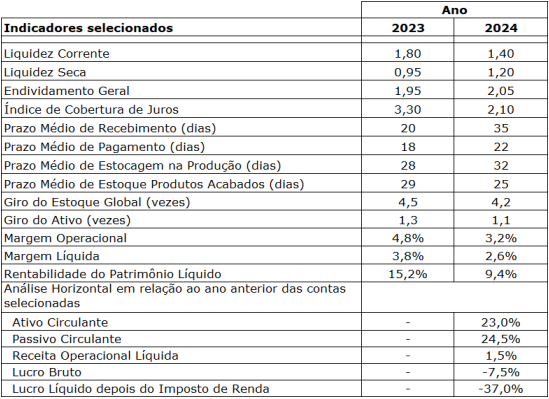 Figura 1
I. Através dos indicadores, percebe-se que a empresa está em plena recuperação, cabendo destacar o aumento do Índice de Liquidez Seca no período em análise e de todos os Indicadores de Atividade, demonstrados pelo aumento nos prazos médios de recebimento, pagamento e de estocagem da produção entre 2023 e 2024.
II. As informações demonstram que a atividade operacional da empresa é excelente. Destaca-se a análise horizontal, com aumento da Receita Operacional Líquida e na Rentabilidade do Patrimônio Líquido.
III. A empresa apresenta, através de seus indicadores, situação preocupante. Destaca-se a redução do Índice de Liquidez de 1,80 para 1,40, a elevação no Índice de Endividamento de 1,95 para 2,05 e a redução dos indicadores de rentabilidade, tais como a Margem Operacional e a Margem Líquida.
IV. Os indicadores de atividade demonstram que a empresa tem um desequilíbrio entre os prazos médios de pagamento e recebimento, evidenciando que, em média, paga seus compromissos em um prazo mais curto que a média dos recebimentos, o que impacta no capital de giro disponível.
V. Embora a Margem Líquida em 2024 tenha sido positiva (2,6%), a variação dos indicadores do ano 2023 para 2024 exigem cuidado e reestruturação das operações da empresa. Houve uma redução na remuneração do capital próprio, a capacidade de pagamento das dívidas de curto prazo diminuiu, os resultados se refletem na evolução negativa do Lucro Bruto e do Lucro Líquido depois do Imposto de Renda.
Quais estão corretas?
Figura 1
I. Através dos indicadores, percebe-se que a empresa está em plena recuperação, cabendo destacar o aumento do Índice de Liquidez Seca no período em análise e de todos os Indicadores de Atividade, demonstrados pelo aumento nos prazos médios de recebimento, pagamento e de estocagem da produção entre 2023 e 2024.
II. As informações demonstram que a atividade operacional da empresa é excelente. Destaca-se a análise horizontal, com aumento da Receita Operacional Líquida e na Rentabilidade do Patrimônio Líquido.
III. A empresa apresenta, através de seus indicadores, situação preocupante. Destaca-se a redução do Índice de Liquidez de 1,80 para 1,40, a elevação no Índice de Endividamento de 1,95 para 2,05 e a redução dos indicadores de rentabilidade, tais como a Margem Operacional e a Margem Líquida.
IV. Os indicadores de atividade demonstram que a empresa tem um desequilíbrio entre os prazos médios de pagamento e recebimento, evidenciando que, em média, paga seus compromissos em um prazo mais curto que a média dos recebimentos, o que impacta no capital de giro disponível.
V. Embora a Margem Líquida em 2024 tenha sido positiva (2,6%), a variação dos indicadores do ano 2023 para 2024 exigem cuidado e reestruturação das operações da empresa. Houve uma redução na remuneração do capital próprio, a capacidade de pagamento das dívidas de curto prazo diminuiu, os resultados se refletem na evolução negativa do Lucro Bruto e do Lucro Líquido depois do Imposto de Renda.
Quais estão corretas?
