Questões de Concurso
Filtrar
103 Questões de concurso encontradas
Página 4 de 21
Questões por página:
Questões por página:
Uma Sociedade Empresária adquiriu de terceiros, em 01/01/2021, uma patente, por R$120.000. A administração julgou que
este ativo intangível tinha vida útil indefinida. Na data, os honorários profissionais diretamente relacionados para que a patente
ficasse em condições operacionais foram de R$25.000 e os custos com testes para verificar se a patente estava funcionando
adequadamente foram de R$15.000.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
Em 01/01/X0, a Cia. X adquiriu 100% de participação na Cia. Y,
por R$350.000.
O controle foi transferido em 10/01/X0. Neste dia, a Cia X, com o
apoio de uma empresa de consultoria externa, estimou o valor
justo dos ativos e dos passivos da Cia. Y, do seguinte modo:
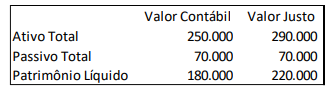
Além disso, o valor justo dos ativos intangíveis não reconhecidos contabilmente na Cia. Y correspondiam a R$15.000.
Assinale a opção que indica o valor do goodwill contabilizado pela Cia. X no momento do reconhecimento contábil da operação.
Além disso, o valor justo dos ativos intangíveis não reconhecidos contabilmente na Cia. Y correspondiam a R$15.000.
Assinale a opção que indica o valor do goodwill contabilizado pela Cia. X no momento do reconhecimento contábil da operação.
Concurso:
Câmara de Uberlândia - MG
Disciplina:
Contabilidade Geral
Analise as afirmativas a seguir sobre ativos intangíveis,
e assinale com V as verdadeiras e com F as falsas.
( ) Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis a esse ativo sejam gerados em favor da entidade e se os gastos subsequentes efetuados para manter a expectativa de benefícios econômicos futuros forem incorporados a esse ativo intangível. ( ) A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros de ativos intangíveis utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração da entidade em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo. ( ) A entidade não deve se limitar a utilizar seu julgamento para avaliar o grau de certeza relacionado ao fluxo de benefícios econômicos futuros atribuíveis ao uso do ativo intangível. Deve se basear nas evidências disponíveis no momento do reconhecimento inicial e na estimativa dos gastos subsequentes. ( ) O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, bem como qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Tomando como base os preceitos da NBC TG 04, assinale a sequência correta.
( ) Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis a esse ativo sejam gerados em favor da entidade e se os gastos subsequentes efetuados para manter a expectativa de benefícios econômicos futuros forem incorporados a esse ativo intangível. ( ) A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros de ativos intangíveis utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração da entidade em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo. ( ) A entidade não deve se limitar a utilizar seu julgamento para avaliar o grau de certeza relacionado ao fluxo de benefícios econômicos futuros atribuíveis ao uso do ativo intangível. Deve se basear nas evidências disponíveis no momento do reconhecimento inicial e na estimativa dos gastos subsequentes. ( ) O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, bem como qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Tomando como base os preceitos da NBC TG 04, assinale a sequência correta.
A Companhia Prova, desde sua criação, efetuou grandes esforços para criar
relacionamentos e fidelizar seus clientes, apesar de não formalizados em contratos.
A Companhia Geral, que atua em um mercado similar, interessada pela carteira de
clientes da Companhia Prova, analisou que será capaz de controlar os eventuais
benefícios econômicos futuros gerados pelas relações com clientes criadas pela
Companhia Prova e concluiu que o relacionamento e fidelização, ou seja, o valor
da carteira de clientes, seria de aproximadamente de R$5.000.000,00. A Companhia
Geral adquiriu a carteira de clientes da Companhia Prova. Analise as informações
abaixo e, em seguida, assinale a opção CORRETA.
Concurso:
IF Sul - MG
Disciplina:
Contabilidade Geral
Quanto aos cuidados necessários para o adequado registro e avaliação de itens
patrimoniais, há normativas que definem o tratamento contábil dos ativos intangíveis, além de
estabelecer que uma entidade deve reconhecer um ativo intangível apenas se determinados critérios
forem atendidos (Marion, 2009). Sobre o tema, assinale a alternativa correta.
