Questões de Concurso
Filtrar
14 Questões de concurso encontradas
Página 2 de 3
Questões por página:
Questões por página:
Concurso:
Prefeitura de Barra Bonita - SC
Disciplina:
Auditoria
A auditoria fiscal utiliza técnicas específicas para obter
evidências suficientes e adequadas sobre os fatos
declarados pelo contribuinte, permitindo ao Auditor Fiscal
avaliar a conformidade das obrigações tributárias com a
legislação vigente. A correta aplicação dessas técnicas é
determinante para a qualidade dos trabalhos de
fiscalização e para a validade dos lançamentos de ofício.
Considerando as técnicas de auditoria fiscal aplicadas na
atividade do Auditor Fiscal de Tributos, assinale a
alternativa correta.
Concurso:
Prefeitura de Palmares Paulista - SP
Disciplina:
Auditoria
Durante ação de inteligência fiscal, um Auditor Tributário Municipal cruzou informações da Nota Fiscal de Serviços Eletrônica (NFS-e) com as declarações de ISSQN de quatro empresas sujeitas à alíquota de 5%.
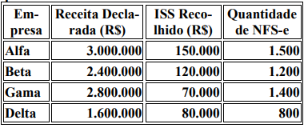
Considerando exclusivamente os dados apresentados, qual empresa deve ser priorizada para auditoria fiscal por apresentar o mais relevante indício de inconsistência entre a receita tributável e o ISSQN recolhido?
Considerando exclusivamente os dados apresentados, qual empresa deve ser priorizada para auditoria fiscal por apresentar o mais relevante indício de inconsistência entre a receita tributável e o ISSQN recolhido?
A auditoria fiscal segue etapas estruturadas que
asseguram a qualidade dos exames e a sustentação
técnica das autuações. Dado o contexto, analise as
afirmativas a seguir.
I.O planejamento da auditoria delimita o alcance dos exames, os critérios de seleção das amostras e os recursos necessários, precedendo a execução dos trabalhos de campo.
II.A apreensão de livros e documentos fiscais do contribuinte exige mandado judicial específico, com lavratura do termo correspondente pelo oficial de justiça encarregado da diligência.
III.Os papéis de trabalho reúnem as evidências obtidas e os procedimentos aplicados durante os exames, fundamentando as conclusões consignadas no relatório de auditoria fiscal.
Está correto o que se afirma em:
Durante a auditoria das demonstrações contábeis de uma empresa atacadista sujeita à apuração do ICMS, o auditor identificou
que o mesmo colaborador (funcionário):
• realizava o cadastro tributário de produtos no ERP:
• definia o CST do ICMS nas notas fiscais eletrônicas:
• parametrizava regras fiscais no sistema;
• e efetuava a transmissão da EFD ICMS/IPI ao Fisco estadual.
Além disso, verificou-se ausência de revisão independente sobre as parametrizações fiscais e inexistência de monitoramento periódico dos controles relacionados às obrigações acessórias eletrônicas.
Considerando as disposições da NBC TA 315 (R2) acerca do entendimento do sistema de controles internos e da avaliação dos riscos de distorção relevante, a
Uma indústria do setor químico foi submetida simultaneamente a diferentes procedimentos de verificação:
I. Um profissional contratado pela administração da empresa avaliou os controles internos, os riscos operacionais e a aderência dos departamentos às políticas corporativas, elaborando recomendações de melhoria gerencial.
II. Profissionais de uma firma (com registro na CVM e no CNAI) examinaram as demonstrações contábeis da companhia para emitir opinião independente acerca da adequação das demonstrações financeiras conforme as normas contábeis vigentes.
III. Auditores vinculados à Secretaria da Fazenda de um Estado iniciaram procedimento de fiscalização para verificar a correta apuração e recolhimento do ICMS, mediante análise de NF-e, EFD ICMS/IPI e cruzamentos eletrônicos.
IV. Um contador nomeado pelo juiz elaborou laudo técnico para apurar haveres societários e quantificar danos financeiros em processo judicial envolvendo os sócios da entidade.
As situações I, II, III e IV correspondem, respectivamente, a
