Questões de Concurso
Filtrar
331 Questões de concurso encontradas
Página 16 de 67
Questões por página:
Questões por página:
Concurso:
Prefeitura de Palmeira das Missões - RS
Disciplina:
Contabilidade Pública
A Lei nº 4.320/1964, definiu quais as demonstrações contábeis devem ser elaboradas pelos entes públicos, aqueles que, por força de lei, adotam a Contabilidade Pública, trazendo, inclusive modelos das demonstrações definidas. Entre as referidas demonstrações, podemos citar as três a seguir:
Concurso:
Prefeitura de Taubaté - SP
Disciplina:
Contabilidade Pública
Em uma determinada autarquia foram registrados os seguintes eventos, em R$:
- Lançamento de imposto: 91.000
- Arrecadação de imposto: 78.000
- Compra de bens móveis à vista com recebimento imediato: 19.000
- Empenho, liquidação e pagamento de folha de pessoal: 17.000
- Empenho e liquidação de despesas com luz e telefone: 7.000
Considerando as informações acima, o resultado orçamentário vai indicar:
O Balanço Orçamentário deve ser elaborado utilizando-se as seguintes classes do Plano de Contas Aplicado ao Setor Público (PCASP):
Concurso:
Prefeitura de Ilhabela - SP
Disciplina:
Contabilidade Pública
Determinada Prefeitura Municipal encaminhou uma proposta orçamentária simplificada à Câmara Municipal com
o seguinte formato:
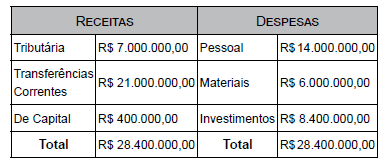 Com base nas informações, é possível afirmar que
Concurso:
Prefeitura de Panambi - RS
Disciplina:
Contabilidade Pública
Em relação à estrutura do Balanço Orçamentário das entidades do setor público, analise as seguintes assertivas:
I. No Balanço Orçamentário, os grupos de natureza de despesas que compõem as despesas correntes são: Pessoal e Encargos Sociais; Juros e Encargos da Dívida e Outras Despesas Correntes.
II. O Saldo da Dotação, última coluna do demonstrativo, é encontrado deduzindo-se o total das despesas liquidadas no exercício do montante das Dotações Iniciais.
III. São evidenciadas no Balanço Orçamentário as despesas empenhadas no exercício e as despesas liquidadas no mesmo período. O montante das despesas pagas não figura no demonstrativo.
Quais estão corretas?
I. No Balanço Orçamentário, os grupos de natureza de despesas que compõem as despesas correntes são: Pessoal e Encargos Sociais; Juros e Encargos da Dívida e Outras Despesas Correntes.
II. O Saldo da Dotação, última coluna do demonstrativo, é encontrado deduzindo-se o total das despesas liquidadas no exercício do montante das Dotações Iniciais.
III. São evidenciadas no Balanço Orçamentário as despesas empenhadas no exercício e as despesas liquidadas no mesmo período. O montante das despesas pagas não figura no demonstrativo.
Quais estão corretas?
