Questões de Concurso
Filtrar
368 Questões de concurso encontradas
Página 12 de 74
Questões por página:
Questões por página:
Concurso:
Prefeitura de Guaraciaba - SC
Disciplina:
Contabilidade Pública
A luz das Normas Brasileiras de Contabilidade
Aplicadas ao Setor Público, será definido como não
circulante, o conjunto de bens e direitos realizáveis
e obrigações exigíveis, da data das demonstrações
contáveis, após:
Concurso:
Prefeitura de Bandeirante - SC
Disciplina:
Contabilidade Pública
Os resultados gerais do exercício serão
demonstrados no Balanço Orçamentário, no
Balanço Financeiro, no Balanço Patrimonial e na
Demonstração das Variações Patrimoniais. O
Balanço Patrimonial demonstrará, EXCETO:
Considere que uma determinada Instituição Federal de Educação Superior encerrou o exercício de 2021
com o seguinte Balanço Patrimonial:
Balanço Patrimonial Encerrado em 31 de dezembro de 2021
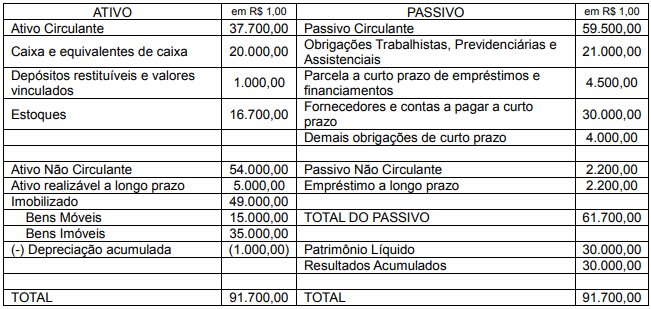
Com base nessas informações, o total do ativo permanente é:
Balanço Patrimonial Encerrado em 31 de dezembro de 2021
Com base nessas informações, o total do ativo permanente é:
Concurso:
Prefeitura de Córrego Novo - MG
Disciplina:
Contabilidade Pública
No Balanço Patrimonial de um ente governamental é necessário incluir um quadro do Superávit / Déficit Financeiro, de acordo com o disposto no § 2º, Art. 43, da Lei nº 4.320/1964. Um ente público apresentou as seguintes informações sobre fonte de recursos:
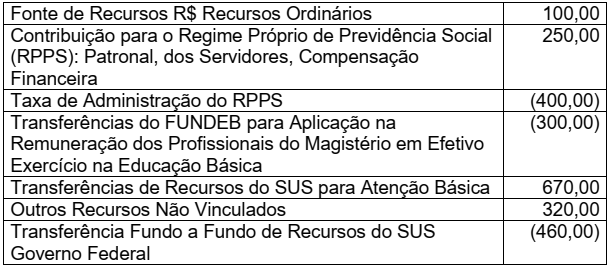
Com base nas informações descritas, assinale o valor do Superávit / Déficit
Financeiro.
Concurso:
Prefeitura de Pejuçara - RS
Disciplina:
Contabilidade Pública
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), acerca
do balanço patrimonial, assinale a opção correta.
