Questões de Concurso
Filtrar
17 Questões de concurso encontradas
Página 3 de 4
Questões por página:
Questões por página:
De acordo com o CTO 07– TRABALHOS DE ASSEGURAÇÃO LIMITADA REFERENTE ÀS INFORMAÇÕES NÃO FINANCEIRAS
CONTIDAS NO RELATO INTEGRADO, o auditor deve assegurar as informações não financeiras relacionadas com meio ambiente,
social e de governança, por meio da aplicação mínima de alguns procedimentos.
Estão relacionados à execução e finalização o que se apresenta nas opções a seguir, à exceção de uma. Assinale-a.
Estão relacionados à execução e finalização o que se apresenta nas opções a seguir, à exceção de uma. Assinale-a.
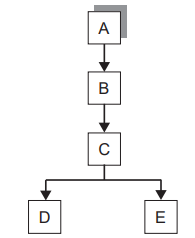
A empresa “A” detém 100% do capital ordinário da empresa “B”. Por sua vez, a empresa “B” detém 100% do capital ordinário da empresa “C”, que detém 51% do capital
ordinário da empresa “D” e 60% do capital ordinário da
empresa “E”. Considere-se que todas as empresas são
sociedades anônimas de capital aberto, e o auditor independente presta serviços de auditoria para a empresa “B”
e serviços de consultoria para a empresa “D”. Toda essa
relação está ilustrada na Figura abaixo:
Observe-se que os honorários cobrados, em ambos os serviços, são relevantes.
Pelo seguinte motivo, pode-se caracterizar que
Observe-se que os honorários cobrados, em ambos os serviços, são relevantes.
Pelo seguinte motivo, pode-se caracterizar que
Concurso:
Prefeitura de Descanso - SC
Disciplina:
Auditoria
Os princípios do controle interno equivalem a orientações gerais que favorecem a criação de uma cultura de controle interno consistente nas empresas, sobretudo nas organizações públicas. Assinale a alternativa correspondente ao princípio que precede que o controle interno deve garantir a assertividade das informações financeiras.
Concurso:
Câmara de Morro da Fumaça - SC
Disciplina:
Auditoria
A Resolução do Conselho Federal de Contabilidade nº
1.135, de 21 de novembro de 2008, aprovou a NBC-T
16.8, que estabelece referenciais para o controle interno
nas entidades do setor público. Acerca do assunto,
registre V, para as afirmativas verdadeiras, e F, para as
falsas:
(__)A NBC-T 16.8 define controle interno como o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público, com a finalidade de salvaguardar seus ativos, garantir a conformidade com a legislação, promover a eficiência operacional e estimular a aderência às políticas definidas para o setor.
(__)Nos termos da NBC-T 16.8, a responsabilidade pela implementação e manutenção do controle interno compete exclusivamente ao órgão central de controladoria do ente público, não alcançando os gestores das unidades orçamentárias, que apenas executam as diretrizes por ele estabelecidas.
(__)A NBC-T 16.8 dispõe que o controle interno deve ser estruturado de forma a prever apenas os controles preventivos, sendo os controles detectivos e corretivos considerados redundantes e, por isso, incompatíveis com os princípios de economicidade na gestão pública
(__)A Constituição Federal de 1988 determina que os Poderes Legislativo, Executivo e Judiciário manterão, de forma integrada, sistema de controle interno com a finalidade de avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Concurso:
FUNPRESP-JUD
Disciplina:
Auditoria
Em relação à avaliação de riscos e aos controles internos em entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
É inviável a adoção de controles internos ou mecanismos de gestão capazes de mitigar os impactos financeiros decorrentes da oscilação das taxas de juros e o aumento da inflação, visto que taxa de juros e inflação são variáveis macroeconômicas que estão fora do controle da administração da entidade.
