Filtrar
7 Questões de concurso encontradas
Página 1 de 2
Questões por página:
A Secretaria de Educação de um Estado avalia a manutenção de sua gráfica própria, responsável pela impressão de materiais didáticos, ou a contratação de uma empresa terceirizada para a execução do serviço.
Os custos mensais atuais da gráfica própria, para uma produção de 10.000 kits de materiais, são os seguintes:
? Papel e Tinta (Custo Variável): R$50.000,00
? Mão de obra temporária (Custo Variável por kit): R$20.000,00
? Depreciação das Máquinas (Método Linear com vida útil de 10 anos - Custo Fixo Irrelevante para decisão): R$10.000,00
? Aluguel do Galpão da Gráfica (Custo Fixo que será extinto se a gráfica fechar): R$15.000,00
? Salários da Equipe Permanente (Custo Fixo; O pessoal será remanejado para outra secretaria, o que evitará um novo concurso naquele novo local): R$30.000,00
Uma empresa privada apresentou uma proposta para fornecer os mesmos 10.000 kits pelo valor total de R$90.000,00.
Com base na NBC TSP 34 e nos conceitos de custos relevantes para a tomada de decisão, ao optar pela terceirização, a Secretaria de Educação observará, em relação aos custos que seriam efetivamente eliminados (custos evitáveis):
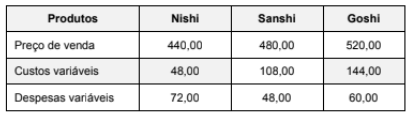
Os custos fixos mensais totalizam R$ 10.000, as despesas fixas mensais são de R$ 60.000 e a empresa tem capacidade para produzir 2000 unidades por mês. Os custos fixos e as despesas fixas são comuns aos três produtos, sendo que os custos fixos são alocados aos produtos com base nos custos variáveis de cada um e as despesas fixas são alocadas com base nas despesas variáveis de cada produto.
Se a empresa Nipônica S.A. estabeleceu o objetivo de maximização do lucro, a ordem de prioridade dos produtos que devem ter sua venda incentivada é, respectivamente,
Em relação a custos para avaliação de estoques e para tomada de decisões, bem como a sistemas de custos e informações gerenciais, julgue o item que se segue.
A margem de contribuição unitária é uma variável que permite a identificação dos produtos mais lucrativos, servindo também para indicar os produtos cuja fabricação deve ser incentivada nos casos em que houver limitações na capacidade produtiva.
O preço de venda praticado no mercado é de R$ 100 por unidade. Os custos e despesas variáveis unitários são os seguintes:
matéria-prima: R$ 25 mão de obra direta: R$ 24 custos indiretos variáveis de fabricação: R$ 7 despesas variáveis de venda: R$ 6
Os custos e despesas fixos totais do período somam R$ 300.000 e não sofrerão alteração caso a empresa aceite uma encomenda adicional. Um cliente estrangeiro propôs a compra de 4.000 unidades adicionais pelo preço de R$ 65 por unidade. Por se tratar de exportação, não haverá despesas variáveis de venda sobre essa encomenda, e a empresa possui capacidade produtiva suficiente para atendê-la sem afetar suas vendas atuais. Nessa situação hipotética, considerada exclusivamente a análise custo × volume × lucro, a empresa
