Questões de Concurso
Filtrar
2.207 Questões de concurso encontradas
Página 86 de 442
Questões por página:
Questões por página:
Concurso:
CAU-CE
Disciplina:
Contabilidade Geral
Ao realizar a conciliação bancária do CAU/CE, o contador verificou as seguintes informações referentes ao mês de janeiro:
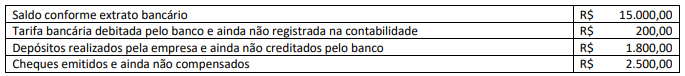
Com base somente nessas informações, qual o saldo correto da conta “Bancos” a ser apresentado na contabilidade do Conselho?
Concurso:
CAU-CE
Disciplina:
Contabilidade Geral
Tomaz é contador de uma empresa de prestação de serviços, que registrou no mês de janeiro de 2026 o recebimento do
valor de R$ 60.000,00 proveniente de um contrato que será executado ao longo de doze meses, a iniciar no mês seguinte –
fevereiro. Considerando a legislação e os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade
(CFC), o tratamento contábil adequado para a situação de Tomaz é:
Concurso:
Câmara de Tabatinga - SP
Disciplina:
Contabilidade Geral
Um contabilista da Câmara Municipal de Tabatinga/SP, apelidado de Guarda-Livros, ao revisar os
lançamentos do mês anterior, constatou que o registro do pagamento de uma folha de subsídios dos
vereadores foi efetuado duplicadamente no sistema contábil. Para corrigir o erro de escrituração, o
profissional deve aplicar as diretrizes da ITG 2000 (R1).
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Considerando as formas admissíveis de retificação, o lançamento corretivo que consiste na inserção de um novo registro estornando o valor duplicado, sem anular o lançamento original por completo, é classificado como:
Concurso:
Câmara de Tabatinga - SP
Disciplina:
Contabilidade Geral
A Empresa de ursinho de pelúcia para Cães, Nayrobi patinhas do céu LTDA., ao final do período
administrativo, precisa realizar o encerramento das contas de resultado. Dentre as alternativas abaixo,
assinale qual é o procedimento contábil correto para zerar as contas de receitas e despesas e apurar o lucro
ou prejuízo:
Uma companhia S.A., concessionária de serviços públicos, emitiu faturas a prazo no valor total de R$ 100.000,00, com
vencimento em 12 meses. Em conformidade com a NBC TG 12 (R1) – AJUSTE A VALOR PRESENTE, a empresa calculou um ajuste
a valor presente relevante e com efeito material de R$ 5.000,00, representando os juros embutidos no prazo das faturas.
Considerando as informações apresentadas e os preceitos da NBC TG 12 (R1) – AJUSTE A VALOR PRESENTE, o lançamento contábil, no momento do reconhecimento da receita, é
Considerando as informações apresentadas e os preceitos da NBC TG 12 (R1) – AJUSTE A VALOR PRESENTE, o lançamento contábil, no momento do reconhecimento da receita, é
