Questões de Concurso
Filtrar
2.205 Questões de concurso encontradas
Página 91 de 441
Questões por página:
Questões por página:
Em uma determinada empresa, foram solicitadas informações relativas ao balanço patrimonial, para que um diretor
pudesse realizar uma certa avaliação. O novo servidor, pensou que se as informações fossem listadas em ordem
alfabética, seria mais fácil para o diretor identificar o que ele gostaria de ver, então ele elaborou o relatório listado
abaixo: A reunião de diretoria estava para começar e o diretor ao ver o relatório disse: não tenho tempo para pedir outro
relatório adequado, ou examinar essa relação de contas. Preciso que o novo servidor informe rapidamente os valores
do total do Ativo Circulante e do Ativo Não Circulante, separadamente. Faça a conta e me envie por mensagem,
somente esses dois totais, e rápido, pois a reunião está iniciando.
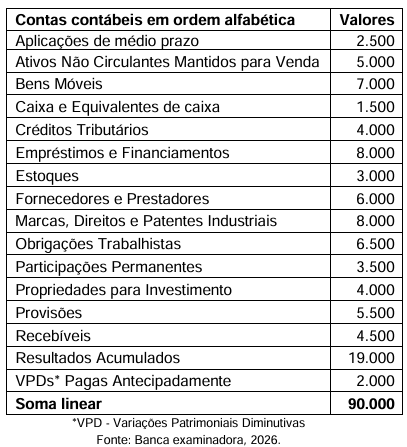
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
No dia primeiro de dezembro de 2025, uma empresa assinou um contrato de seguro contra incêndio do prédio
administrativo, cuja vigência é de 12 meses a partir da assinatura. O prêmio total é de R$24.000,00. Ela parcelou o
valor em 4 vezes sem juros, sendo a primeira parcela paga no quinto dia útil após a assinatura do contrato e as demais
parcelas vencerão no quinto dia útil de cada mês subsequente à 1ª parcela. O valor da franquia deverá ser pago à
vista no valor de R$12.000,00.
Com base apenas nos dados informados e considerando o pressuposto básico da Competência, ou Regime de Competência, informe qual é o montante a ser apropriado como Despesa de Seguros, em dezembro de 2025.
Com base apenas nos dados informados e considerando o pressuposto básico da Competência, ou Regime de Competência, informe qual é o montante a ser apropriado como Despesa de Seguros, em dezembro de 2025.
Disciplina:
Contabilidade Geral
O valor presente dos fluxos de caixa, ou outros benefícios econômicos, que a entidade espera obter do uso
de ativo e de sua alienação final denomina-se, segundo a Estrutura Conceitual para Elaboração de Relatórios
Financeiros,
Disciplina:
Contabilidade Geral
A Companhia Alfa S.A., ao encerrar o exercício de 2025, identificou queda no desempenho de uma de suas unidades geradoras de caixa (UGC). A redução na demanda, o aumento da concorrência e a compressão das margens levaram a administração a realizar o teste de recuperabilidade. Para isso, um grupo de trabalho levantou os seguintes valores:
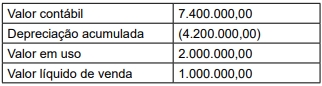
Considerando as informações, é correto afirmar que, no exercício de 2025,
Concurso:
Prefeitura de Senador Canedo - GO
Disciplina:
Contabilidade Geral
Uma empresa, ao migrar para as Normas Brasileiras de
Contabilidade, decidiu aplicar o procedimento do custo
atribuído (deemed cost) para mensurar seu ativo imobilizado
na data de transição. Após laudo de avaliação
independente, verificou-se que uma máquina anteriormente
registrada pelo valor contábil de R$ 150.000,00 apresentou
valor atribuído de R$ 220.000,00. Considerando a aplicação
dos pronunciamentos do CPC na adoção inicial, a diferença
positiva de R$ 70.000,00 entre o custo atribuído e o valor
contábil deve ser registrada, em contrapartida, como:
