Questões de Concurso
Filtrar
115 Questões de concurso encontradas
Página 14 de 23
Questões por página:
Questões por página:
Concurso:
Prefeitura de Quevedos - RS
Disciplina:
Contabilidade Geral
A adequada estruturação do plano de contas
constitui requisito essencial para a produção de informações
contábeis úteis, fidedignas e comparáveis, devendo estar
alinhada às demonstrações a serem elaboradas e às normas
contábeis vigentes. Nesse contexto, a correta identificação da
natureza das contas, devedora ou credora, é indispensável
para o adequado registro e evidenciação dos fatos contábeis.
Com base nessa classificação, assinale a alternativa que
apresenta conta de natureza devedora:
Disciplina:
Contabilidade Geral
A escrituração contábil no setor público envolve
procedimentos de registro, controle e análise que
garantem a fidedignidade das informações patrimoniais e
orçamentárias. Acerca do assunto, registre V, para as
afirmativas verdadeiras, e F, para as falsas:
(__)O lançamento contábil de segunda fórmula caracteriza-se por envolver uma conta debitada e duas ou mais contas creditadas, sendo utilizado quando um fato contábil possui desdobramentos em diferentes contas credoras.
(__)A conciliação bancária consiste no confronto entre os registros contábeis da entidade e o extrato fornecido pela instituição financeira, permitindo identificar pendências como depósitos não identificados ou cheques não compensados.
(__)O Livro Diário registra as operações contábeis em ordem de contas, agrupando os lançamentos por natureza, o que facilita a consulta individualizada de cada conta patrimonial.
(__)Os ajustes de exercícios anteriores decorrem de mudança de critério contábil ou de retificação de erro imputável a exercício anterior, não atribuíveis a fatos subsequentes, sendo registrados diretamente no patrimônio líquido, em lucros ou prejuízos acumulados.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)O lançamento contábil de segunda fórmula caracteriza-se por envolver uma conta debitada e duas ou mais contas creditadas, sendo utilizado quando um fato contábil possui desdobramentos em diferentes contas credoras.
(__)A conciliação bancária consiste no confronto entre os registros contábeis da entidade e o extrato fornecido pela instituição financeira, permitindo identificar pendências como depósitos não identificados ou cheques não compensados.
(__)O Livro Diário registra as operações contábeis em ordem de contas, agrupando os lançamentos por natureza, o que facilita a consulta individualizada de cada conta patrimonial.
(__)Os ajustes de exercícios anteriores decorrem de mudança de critério contábil ou de retificação de erro imputável a exercício anterior, não atribuíveis a fatos subsequentes, sendo registrados diretamente no patrimônio líquido, em lucros ou prejuízos acumulados.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Concurso:
Prefeitura de Mato Leitão - RS
Disciplina:
Contabilidade Geral
Ao montar um plano de contas para uma
entidade, é essencial considerar como ela realiza suas
operações no dia a dia, garantindo que as inÍormações
contábeis sejam organizadas e representem fielmente sua
realidade. Nesse contexto, as contas podem apresentar
saldo de natureza devedora ou credora, conforme sua
função dentro do patrimônio. Assim, um exemplo de conta
com saldo de natureza credora e:
Em uma determinada empresa, foram solicitadas informações relativas ao balanço patrimonial, para que um diretor
pudesse realizar uma certa avaliação. O novo servidor, pensou que se as informações fossem listadas em ordem
alfabética, seria mais fácil para o diretor identificar o que ele gostaria de ver, então ele elaborou o relatório listado
abaixo: A reunião de diretoria estava para começar e o diretor ao ver o relatório disse: não tenho tempo para pedir outro
relatório adequado, ou examinar essa relação de contas. Preciso que o novo servidor informe rapidamente os valores
do total do Ativo Circulante e do Ativo Não Circulante, separadamente. Faça a conta e me envie por mensagem,
somente esses dois totais, e rápido, pois a reunião está iniciando.
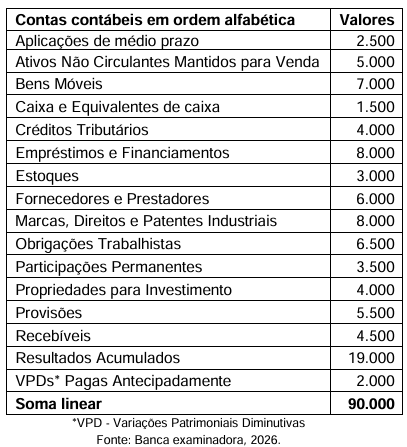
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
Disciplina:
Contabilidade Geral
O Balanço Patrimonial da Empresa MNO Ltda., em 31.12.2025 estava assim constituído, em R$:
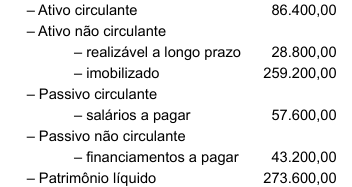
Considerando as informações apresentadas, pode-se afirmar que os valores respectivos do capital próprio e do passivo total correspondem a:
