Questões de Concurso
Filtrar
240 Questões de concurso encontradas
Página 14 de 48
Questões por página:
Questões por página:
No dia 01/11/2024, a empresa Entrega Garantida S.A. não possuía estoque e adquiriu mercadorias para revenda nas seguintes
condições:
•Compras à vista....................... R$ 2.000.000,00 •Compras a prazo ........................R$ 4.153.600,00 •A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de impostos não recuperáveis.
Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em 01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:
•Compras à vista....................... R$ 2.000.000,00 •Compras a prazo ........................R$ 4.153.600,00 •A empresa pagou, adicionalmente, o valor de R$ 80.000,00 para o transporte das mercadorias até seu depósito.
As compras realizadas a prazo serão pagas integralmente no longo prazo e a taxa de juros implícita na compra era 1,389% ao mês, que é equivalente a 18% no prazo de pagamento contratado.
Nos valores correspondentes às compras, já estão incluídos R$ 600.000,00 de impostos recuperáveis e R$ 500.000,00 de impostos não recuperáveis.
Sabendo que, nos meses de novembro e dezembro de 2024, a empresa vendeu 80% do estoque que havia adquirido em 01/11/2024, os saldos contábeis evidenciados no Balanço Patrimonial de 31/12/2024 na conta Estoques, no ativo circulante, e na conta Fornecedores, no passivo não circulante, foram, respectivamente e em reais:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
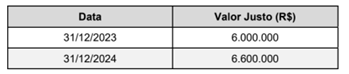
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
Uma entidade adquiriu um radar de controle aéreo por
R$ 15.000.000. O montante inclui antenas, equipamentos físicos e
softwares.
Os softwares não são parte integrante do equipamento e podem ser utilizados para outras finalidades. Além disso, representam a parte mais valiosa do ativo adquirido.
Assinale a opção que indica o tratamento contábil aplicado, considerando que é possível atribuir um valor para cada integrante do radar de controle aéreo adquirido.
Os softwares não são parte integrante do equipamento e podem ser utilizados para outras finalidades. Além disso, representam a parte mais valiosa do ativo adquirido.
Assinale a opção que indica o tratamento contábil aplicado, considerando que é possível atribuir um valor para cada integrante do radar de controle aéreo adquirido.
Em dezembro de 2025, uma entidade adquiriu um terreno cujo
preço de referência era R$ 600.000 para utilizar em sua atividade.
A entidade optou por comprar a prazo, de modo que o pagamento
está programado para ser efetuado em duas parcelas de
R$ 300.000, em dezembro de 2026 e janeiro de 2027.
Se o pagamento tivesse sido realizado a vista, o valor pago teria sido de R$ 580.000.
De acordo com o conteúdo da NBC TG Estrutura ConceitualEstrutura Conceitual para Relatório Financeiro, em 31/12/2025, o terreno é reconhecido no Balanço Patrimonial por
Se o pagamento tivesse sido realizado a vista, o valor pago teria sido de R$ 580.000.
De acordo com o conteúdo da NBC TG Estrutura ConceitualEstrutura Conceitual para Relatório Financeiro, em 31/12/2025, o terreno é reconhecido no Balanço Patrimonial por
Concurso:
UNEAL - Universidade Estadual de Alagoas
Disciplina:
Contabilidade Geral
Questão Anulada
Acerca da mensuração de ativos e passivos nas demonstrações contábeis, das provisões, passivos contingentes e ativos contingentes, estoques e imobilizado, julgue o item subsequente.
Os modelos de mensuração constituem abordagens amplas para mensurar ativos e passivos, ao passo que as bases de mensuração representam formas específicas de mensuração dentro do modelo adotado.
