Questões de Concurso
Filtrar
7 Questões de concurso encontradas
Página 1 de 2
Questões por página:
Questões por página:
Complete as lacunas abaixo e assinale a alternativa que dá sentido correto ao parágrafo:
Na logística, pode-se considerar como ___________ os custos de transporte e armazenagem. O _____________ é um custo imputado, não registrado contabilmente, mas que deve ser contemplado nos relatórios gerenciais, pois são imprescindíveis à gestão da Logística. O(s) ____________ contempla(m) aspectos físicos e monetários, dentro da normalidade, e é(são) aplicado(s) aos produtos/serviços ou à atividade.
Na logística, pode-se considerar como ___________ os custos de transporte e armazenagem. O _____________ é um custo imputado, não registrado contabilmente, mas que deve ser contemplado nos relatórios gerenciais, pois são imprescindíveis à gestão da Logística. O(s) ____________ contempla(m) aspectos físicos e monetários, dentro da normalidade, e é(são) aplicado(s) aos produtos/serviços ou à atividade.
Concurso:
CAP
Disciplina:
Contabilidade de Custos
“Não se gerencia o que não se mede, não se mede o que
não se define, não se define o que não se entende, não há
sucesso no que não se gerencia”. Essa conhecida frase
de Deming apresenta a consagrada teoria de que somente
podemos gerenciar aquilo que é medido. Para tanto, faz-se
imprescindível a utilização de indicadores de
desempenho que, além de atender às suas condições de
formulação, devem possuir algumas propriedades. Dentre
as propriedades podemos citar a "Oportunidade", que,
segundo Maranhão e Macieira (2010), possui qual
finalidade?
Break-even point ou Ponto de Equilíbrio é
um indicador que mostra o quanto a empresa precisa vender para que as receitas se igualem aos
custos em um mesmo período.
Uma fábrica de vestidos vendeu 2.000 vestidos por R$ 60,00 cada. O custo da produção de cada um deles foi de R$10,00. As despesas variáveis de cada vestido foi de R$ 8,00. O custo e as despesas mensais fixos da fábrica são de R$ 5.000,00.
Sabendo que R$42,00 de cada vestido são utilizados no custeio da produção e das despesas, que a fábrica tem potencial para lucrar R$10.000,00 - se investisse igual valor em novas tecnologias -, e considerando R$1.000,00 o custo de depreciação da fábrica, resolva a questão abaixo:
Assinale a alternativa que apresente o ponto de equilíbrio financeiro, o ponto de equilíbrio econômico e o ponto de equilíbrio contábil da fábrica respectivamente.
Concurso:
Prefeitura de Senador Canedo - GO
Disciplina:
Contabilidade de Custos
Leia o caso a seguir.
Um município decidiu construir um centro público de treinamento profissional com capacidade para 400 alunos, com o objetivo de ampliar a oferta de cursos gratuitos. Para isso, utilizou um terreno próprio avaliado em R$ 20.000 e realizou os seguintes gastos mensais:
Folha de pessoal: R$ 42.000;
Contas de água, energia e telefonia: R$ 12.000;
Equipamentos e mobiliário no valor de R$ 120.000, com depreciação mensal de R$ 3.000;
Construção do prédio no valor total de R$ 360.000, cuja depreciação mensal é de R$ 2.000 (incluindo o terreno).
No mesmo bairro, centros privados de treinamento com capacidade equivalente cobram R$ 600 por aluno/mês.
Considerando a avaliação sob a ótica do resultado econômico, o município apresenta, mensalmente,
Concurso:
Universidade Federal de Minas Gerais
Disciplina:
Contabilidade de Custos
A empresa XYZ está avaliando a possibilidade de substituir uma máquina em sua linha produtiva por uma nova, mais moderna. Após análise preliminar por especialistas da área, os gestores financeiros possuem duas alternativas igualmente viáveis operacionalmente: a máquina Alfa e a máquina Beta. Sabe-se que as máquinas novas serão utilizadas por 5 anos e, no final desse período, vendidas. Para analisar os equipamentos, foram estimados os investimentos iniciais e as entradas e saídas incrementais esperadas de caixa para cada ano de ambas, incluindo seu valor residual. Esses valores estão apresentados na tabela a seguir:
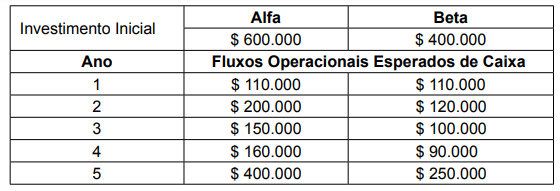
Acredita-se que as duas máquinas novas são investimentos com risco similar e que a aceitação de qualquer uma delas não influenciará o risco atual da empresa. O custo de oportunidade estimado para ambas alternativas é de 12% ao ano. A XYZ estabeleceu como período máximo aceitável para o payback 4 anos e não há restrição orçamentária em relação ao volume de investimento inicial. A partir dessas informações, o analista financeiro responsável calculou as seguintes medidas: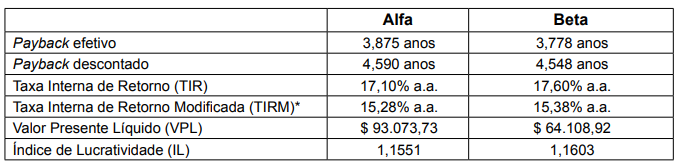
*Calculada, considerando o próprio custo de oportunidade como taxa para reinvestimento dos fluxos de caixa intermediários.
Analise os valores calculados e assinale a alternativa CORRETA.
Acredita-se que as duas máquinas novas são investimentos com risco similar e que a aceitação de qualquer uma delas não influenciará o risco atual da empresa. O custo de oportunidade estimado para ambas alternativas é de 12% ao ano. A XYZ estabeleceu como período máximo aceitável para o payback 4 anos e não há restrição orçamentária em relação ao volume de investimento inicial. A partir dessas informações, o analista financeiro responsável calculou as seguintes medidas:
*Calculada, considerando o próprio custo de oportunidade como taxa para reinvestimento dos fluxos de caixa intermediários.
Analise os valores calculados e assinale a alternativa CORRETA.
