Questões de Concurso
Filtrar
308 Questões de concurso encontradas
Página 4 de 62
Questões por página:
Questões por página:
Concurso:
Câmara de Porangatu - GO
Disciplina:
Contabilidade de Custos
Analise o caso a seguir.
Determinada empresa industrial, em 31/12/2023, apresentou a seguinte situação:
Produção = 500.000 unidades;
Custo variável unitário = R$ 0,50;
Custo fixo = R$ 300.000,00.
Qual é o valor do custo total do período?
Concurso:
SEFAZ-SE
Disciplina:
Contabilidade de Custos
Assinale a opção em que é corretamente descrita uma etapa do
processo de alocação de custos aos produtos por meio da
departamentalização.
Concurso:
TCE-MS
Disciplina:
Contabilidade de Custos
Considerando que, na auditoria de estoques, a formação do custo
é um ponto crítico para se evitar superavaliação, assinale a opção
em que é apresentada a prática contábil que, alinhada às
Normas Brasileiras de Contabilidade, contribui para mitigar o
risco de superavaliação.
Concurso:
TCE-MS
Disciplina:
Contabilidade de Custos
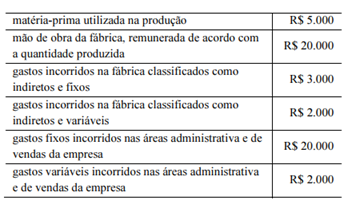
Com base na tabela precedente, na qual são apresentados os gastos de uma empresa industrial em determinado período, é correto afirmar que o custo de produção do período, calculado com base no custeio variável, totalizou
Uma empresa com comércio de equipamentos, uma
Ltda., Aracaju/SE, lucro real – não cumulativo de
PIS/Cofins, adquiriu, em X1, 1.000 unidades de mercadorias
para revenda a R$ 100/un, com ICMS 18% e IPI 10%
destacados na NF. Pagou?se frete de compra no valor de
R$ 5.000 e seguro no valor de R$ 1.000 (sem ICMS próprio
e sem créditos de IPI sobre esses serviços). Em X1, foram
vendidas 600 unidades. No fechamento, o valor realizável
líquido (VRL) das 400 unidades remanescentes foi estimado
em R$ 95/un. A companhia credita?se de ICMS na entrada,
e não é contribuinte de IPI na saída (comércio varejista,
sem direito a crédito de IPI). Considere?se, para fins de
custo contábil (CPC 16): excluir impostos recuperáveis (por
exemplo, ICMS, PIS/Cofins na sistemática não cumulativa) e
incluir impostos não recuperáveis (por exemplo, IPI), além
de frete e seguro de aquisição.
Com base nessa situação hipotética e conforme o CPC 16 (R1) – Estoques, a legislação societária e fiscal –, assinale a opção que apresenta corretamente, respectivamente, o custo unitário contábil, a perda por ajuste ao valor realizável líquido reconhecida no resultado e o tratamento fiscal (IRPJ/CSLL) no período.
Com base nessa situação hipotética e conforme o CPC 16 (R1) – Estoques, a legislação societária e fiscal –, assinale a opção que apresenta corretamente, respectivamente, o custo unitário contábil, a perda por ajuste ao valor realizável líquido reconhecida no resultado e o tratamento fiscal (IRPJ/CSLL) no período.
