Filtrar
12 Questões de concurso encontradas
Página 1 de 3
Questões por página:
I. Os custos diretos são aqueles que podem ser apropriados diretamente aos produtos; contudo, sua alocação é feita de maneira estimada e, em muitos casos, arbitrária.
II. Os custos de transformação incluem a matéria-prima e a mão de obra direta, equivalendo aos custos diretos.
III. O custo fixo independe do volume produzido e se mantém para determinado volume de produção.
Uma indústria apresentou a seguinte relação contendo seus custos e despesas em um determinado período. Observe.
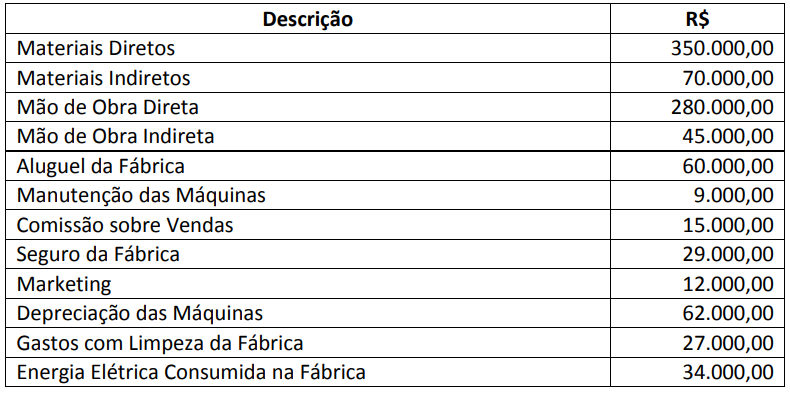
O custo de fabricação, o custo primário e o custo de transformação têm, respectivamente, os valores de:
Contabilidade de Custo é uma das ramificações da Contabilidade, tem por objetivo gerar informações para a tomada de decisão. Sobre custos, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.
( ) Custos de transformação são todos os custos de produção, exceto os materiais, que representam o esforço da empresa no processo de fabricação.
( ) A soma de todos os custos diretos no processo produtivo é denominada de custos secundários.
( ) O valor dos bens e serviços, não relacionados diretamente a produção de outros bens e serviços, consumidos num determinado período, são gastos.
( ) Custos variáveis são aqueles que se alteram em função do volume de produção da entidade.
