Questões de Concurso
Filtrar
29 Questões de concurso encontradas
Página 1 de 6
Questões por página:
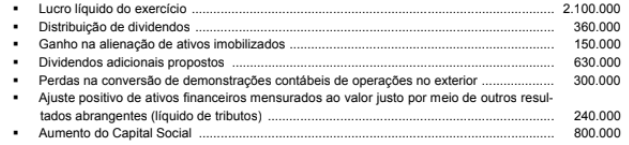
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Considerando as disposições da Norma Brasileira de Contabilidade (NBC) TG 26 (R5) no que diz respeito à demonstração do resultado e à demonstração do resultado abrangente, analise as assertivas a seguir:
I. Quando os itens de receitas e despesas são materiais, sua natureza e montantes devem ser divulgados conjuntamente.
II. A entidade não deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
III. A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente ou nas notas explicativas.
Quais estão corretas?
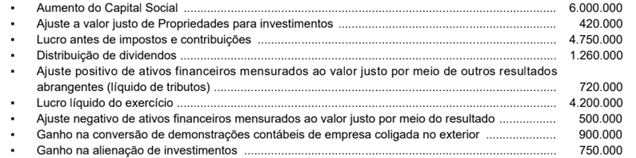
Utilizando as informações apresentadas, o valor total do resultado abrangente evidenciado pela empresa na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Considere que a Cesama apresentou Lucro Líquido de R$ 800.000 no exercício social de 2025. No mesmo período, foram registrados os seguintes eventos contábeis:
• ganho atuarial decorrente de plano de pensão com benefício definido: R$ 80.000;
• aumento do capital social mediante integralização em dinheiro: R$ 200.000;
• perda decorrente de variação cambial relativa a investimentos no exterior: R$ 140.000;
• ganho proveniente de ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 50.000;
• dividendos obrigatórios distribuídos aos acionistas: R$ 150.000.
Com base nessas informações, assinale a alternativa que apresenta o resultado abrangente total do período.
