Questões de Concurso
Filtrar
179 Questões de concurso encontradas
Página 5 de 36
Questões por página:
A empresa MMJ apresentou os seguintes resultados em um determinado exercicio. Observe.
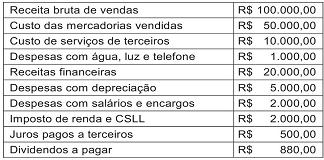
O valor adicionado líquido gerado pela entidade foi igual a
Receita de vendas: ..............................................R$500.000; Receita com a venda de ativo imobilizado:.........R$100.000; Custo das mercadorias vendidas:.......................-R$240.000; Despesa financeira: ............................................-R$200.000; Despesa de equivalência patrimonial: ...............-R$150.000; Despesa de aluguel: ...........................................-R$120.000; Custo do ativo imobilizado vendido:...................-R$110.000
Na Demonstração do Valor Adicionado da sociedade empresária, o Valor Adicionado Recebido em Transferência é negativo e apresenta o seguinte montante:
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, a DVA está fundamentada em conceitos macroeconômicos, buscando apresentar a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB).
O conceito econômico e o conceito contábil irão convergir quando
Uma sociedade empresária apresenta o seguinte balanço patrimonial, em 31/12/X0.
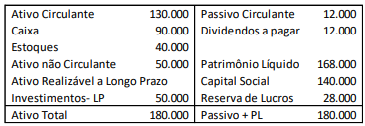
O investimento rende juros de R$12.000 ao ano.
No ano de X0 aconteceram os seguintes fatos:
• Pagamento dos dividendos que estavam no passivo.
• Venda de todo o estoque por R$160.000 à vista.
• Reconhecimento e pagamento de despesa de salários no valor de R$54.000, sendo R$20.000 a empregados próprios e, R$34.000, para mão de obra terceirizada.
• Reconhecimento e pagamento de despesas de aluguel de sala comercial utilizada no ano, no valor de R$36.000.
• Reconhecimento da receita de juros do investimento.
• Reconhecimento do imposto sobre a renda com base na alíquota de 24% do lucro antes do imposto sobre a renda.
• Distribuição de 25% do lucro líquido a título de dividendos.
Os contadores elaboraram a Demonstração do Valor Adicionado do seguinte modo:
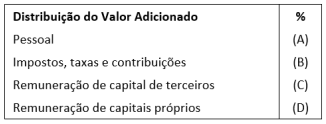
Com base nas informações acima, assinale a opção que indica o
preenchimento correto da tabela de A a D, considerando que não
há diferença entre o tratamento contábil e o tributável.
