Questões de Concurso
Filtrar
179 Questões de concurso encontradas
Página 9 de 36
Questões por página:
Questões por página:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
A Demonstração do Resultado do ano de 2025 da empresa Produtos Sustentáveis S.A. é apresentada a seguir, com os valores
expressos em reais:
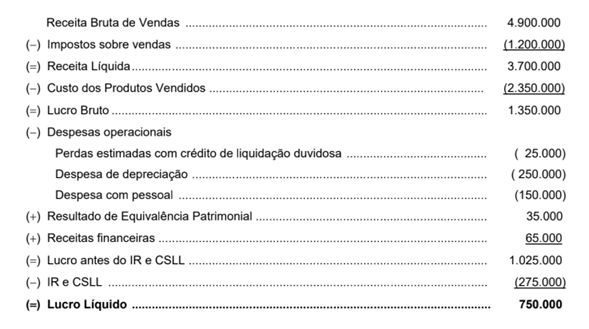
Se o valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2025, totalizava R$ 225.000, o Valor Adicionado Total a Distribuir gerado pela empresa, no ano de 2025, foi, em reais,
Se o valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2025, totalizava R$ 225.000, o Valor Adicionado Total a Distribuir gerado pela empresa, no ano de 2025, foi, em reais,
Em 01/06/2025, uma entidade iniciou a construção um ativo para
utilizar em seus negócios.
O custo do ativo foi de R$540.000 e ele estava apto para uso a partir de 01/01/2026. Além disso, o valor justo estimado do ativo era de R$580.000.
De acordo com a NBC TG 09 (R1) – Demonstração do Valor Adicionado, para a elaboração da Demonstração do Valor Adicionado da empresa, em 31/12/2025,
O custo do ativo foi de R$540.000 e ele estava apto para uso a partir de 01/01/2026. Além disso, o valor justo estimado do ativo era de R$580.000.
De acordo com a NBC TG 09 (R1) – Demonstração do Valor Adicionado, para a elaboração da Demonstração do Valor Adicionado da empresa, em 31/12/2025,
Em 31/12/2025, uma entidade apresentou os seguintes saldos em sua Demonstração do Resultado:
• Receita de contrato com clientes: R$ 120.000;
• Custos das mercadorias vendidas: R$ 50.000;
• Despesas de salários: R$ 42.000;
• Despesas de aluguel: R$ 36.000;
• Receitas financeiras: R$ 25.000;
• Despesas de depreciação: R$ 15.000; e
• Despesas de juros: R$ 14.000.
Assinale a opção que indica o Valor Adicionado Total a Distribuir, na Demonstração do Valor Adicionada da entidade, na data.
Concurso:
TJ-CE
Disciplina:
Contabilidade Geral
Os itens listados na tabela a seguir foram extraídos da Demonstração do Valor Adicionado (DVA) de uma empresa:
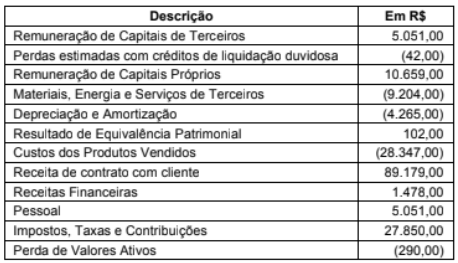
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Ao analisar o Balanço Patrimonial de uma entidade prestadora de
serviços de consultoria, em 31/12/2024, um analista verificou os
seguintes saldos:
Disponibilidades: R$ 50.000,00;
Imóvel destinado à valorização: R$ 70.000,00;
Imóvel destinado a aluguel: R$ 80.000,00;
Imóvel destinado à atividade-fim: R$ 90.000,00;
Patrimônio Líquido: R$ 290.000,00.
Em 31/12/2025 foi constatado que os valores justos dos imóveis eram os seguintes:
Destinado à valorização: R$ 75.000,00;
Destinado a aluguel: R$ 78.000,00;
Destinado à atividade-fim: R$ 87.000,00.
A entidade avaliava os ativos classificados como propriedade para investimento pelo valor justo.
O analista constatou que, na Demonstração do Valor Adicionado da entidade, a determinação do valor justo, em 31/12/2025, trouxe o seguinte impacto em “Outras receitas”:
Disponibilidades: R$ 50.000,00;
Imóvel destinado à valorização: R$ 70.000,00;
Imóvel destinado a aluguel: R$ 80.000,00;
Imóvel destinado à atividade-fim: R$ 90.000,00;
Patrimônio Líquido: R$ 290.000,00.
Em 31/12/2025 foi constatado que os valores justos dos imóveis eram os seguintes:
Destinado à valorização: R$ 75.000,00;
Destinado a aluguel: R$ 78.000,00;
Destinado à atividade-fim: R$ 87.000,00.
A entidade avaliava os ativos classificados como propriedade para investimento pelo valor justo.
O analista constatou que, na Demonstração do Valor Adicionado da entidade, a determinação do valor justo, em 31/12/2025, trouxe o seguinte impacto em “Outras receitas”:
