Questões de Concurso
Filtrar
426 Questões de concurso encontradas
Página 12 de 86
Questões por página:
Questões por página:
Em 01/01/X0, uma sociedade empresária contrai um empréstimo bancário de longo prazo no valor de R$100.000. Pelo empréstimo, ela reconhece e paga juros trimestrais de R$10.000.
Na elaboração de sua Demonstração dos Fluxos de Caixa, os contadores da sociedade empresária optam por não seguir o encorajamento do Pronunciamento Técnico CPC 03 (02) - Demonstração dos Fluxos de Caixa, evidenciando o fato em nota explicativa.
Assinale a opção que indica o impacto gerado na Demonstração dos Fluxos de Caixa da sociedade empresária, em 31/12/X0.
Concurso:
CFC
Disciplina:
Contabilidade Geral
As seguintes informações dizem respeito à Entidade A e se referem ao exercício social de 2021:
• A entidade adquiriu um imóvel a ser ocupado por ela para fins administrativos. Esse imóvel foi adquirido por R$ 40.000,00 com recursos do caixa.
• Os seus estoques de mercadorias para venda diminuíram R$ 32.000,00 em relação ao exercício social encerrado em 2020.
• A entidade reconheceu R$ 16.000,00 como despesa de depreciação do exercício.
• Em relação ao exercício social encerrado em 2020, as suas contas a pagar a fornecedores aumentaram R$ 8.000,00 e obrigações sociais e trabalhistas diminuíram R$ 4.000,00.
• Em relação ao exercício social encerrado em 2020, as contas a receber de clientes aumentaram R$ 20.000,00.
• O resultado líquido da entidade ao encerrar o exercício foi um prejuízo de R$ 30.000,00.
Com base exclusivamente nas informações apresentadas e na Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. (Desconsidere qualquer incidência de tributos.)
• A entidade adquiriu um imóvel a ser ocupado por ela para fins administrativos. Esse imóvel foi adquirido por R$ 40.000,00 com recursos do caixa.
• Os seus estoques de mercadorias para venda diminuíram R$ 32.000,00 em relação ao exercício social encerrado em 2020.
• A entidade reconheceu R$ 16.000,00 como despesa de depreciação do exercício.
• Em relação ao exercício social encerrado em 2020, as suas contas a pagar a fornecedores aumentaram R$ 8.000,00 e obrigações sociais e trabalhistas diminuíram R$ 4.000,00.
• Em relação ao exercício social encerrado em 2020, as contas a receber de clientes aumentaram R$ 20.000,00.
• O resultado líquido da entidade ao encerrar o exercício foi um prejuízo de R$ 30.000,00.
Com base exclusivamente nas informações apresentadas e na Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. (Desconsidere qualquer incidência de tributos.)
Concurso:
CFC
Disciplina:
Contabilidade Geral
No exercício social que compreendeu 01/01/2020 até 31/12/2020, a Entidade A apresentou as seguintes informações
em sua Demonstração dos Fluxos de Caixa (DFC): 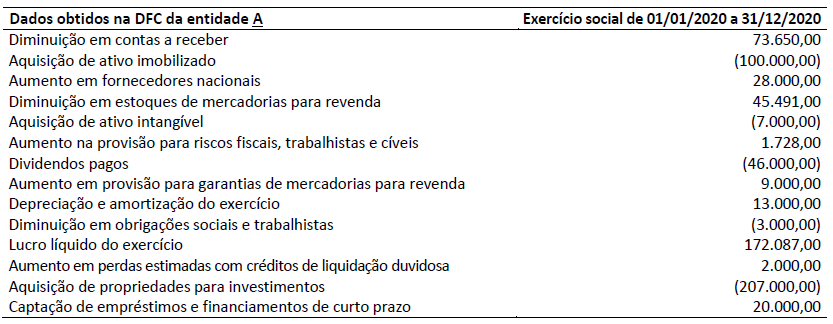
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Concurso:
Câmara de São José do Cedro - SC
Disciplina:
Contabilidade Geral
Qual das Demonstrações contábeis listadas abaixo,
substituiu a DOAR (Demonstração das Origens e
Aplicações de Recursos), constituindo-se em
importante instrumento para a análise contábil:
Concurso:
Prefeitura de Irati - SC
Disciplina:
Contabilidade Geral
Com relação ao demonstrativo contábil denominado
Fluxo de Caixa (DFC), faz-se as seguintes
afirmações:
I.Pode ser apresentado segundo dois métodos, o direto e o indireto. II.Apresenta as atividades operacionais, de investimento e de financiamentos. III.Constitui-se em uma demonstração contábil obrigatória, em substituição a DOAR. IV.Sua exigência de obrigatoriedade está associada à lei 6.404/76.
Assinale a opção INCORRETA.
I.Pode ser apresentado segundo dois métodos, o direto e o indireto. II.Apresenta as atividades operacionais, de investimento e de financiamentos. III.Constitui-se em uma demonstração contábil obrigatória, em substituição a DOAR. IV.Sua exigência de obrigatoriedade está associada à lei 6.404/76.
Assinale a opção INCORRETA.
