Questões de Concurso
Filtrar
426 Questões de concurso encontradas
Página 67 de 86
Questões por página:
Questões por página:
Concurso:
TCE-SP
Disciplina:
Contabilidade Geral
Da Demonstração dos Fluxos de Caixa elaborada pela Cia. Araxá, relativa ao exercício findo em 31-12-2011, foram extraídas as seguintes informações:
I. O valor do Disponível da Cia. Araxá aumentou R$ 186.500,00 entre 31-12-2010 e 31-12-2011.
II. Houve uma saída líquida de caixa e equivalentes-caixa das atividades de investimento no valor de R$ 54.680,00.
III. O fluxo de caixa das atividades de financiamento registrou uma entrada líquida de R$ 38.640,00.
À vista dessas informações, conclui-se que, no exercício de 2011, houve uma entrada líquida de caixa das atividades operacionais no valor de, em reais,
I. O valor do Disponível da Cia. Araxá aumentou R$ 186.500,00 entre 31-12-2010 e 31-12-2011.
II. Houve uma saída líquida de caixa e equivalentes-caixa das atividades de investimento no valor de R$ 54.680,00.
III. O fluxo de caixa das atividades de financiamento registrou uma entrada líquida de R$ 38.640,00.
À vista dessas informações, conclui-se que, no exercício de 2011, houve uma entrada líquida de caixa das atividades operacionais no valor de, em reais,
Concurso:
TC-DF
Disciplina:
Contabilidade Geral
mostrar texto associado
A tabela na coluna anterior apresenta um rol de contas e saldos que podem compor diferentes demonstrações contábeis e não constituem a forma completa de uma demonstração contábil. Com base nessas informações, julgue os itens subsequentes, considerando que o ano 1 seja anterior ao ano 2.
Na apuração da demonstração dos fluxos de caixa do ano 2 pelo método indireto, o caixa gerado nas atividades de financiamento será composto por, pelo menos, duas contas, e o caixa gerado pelas atividades operacionais, por, pelo menos, três contas
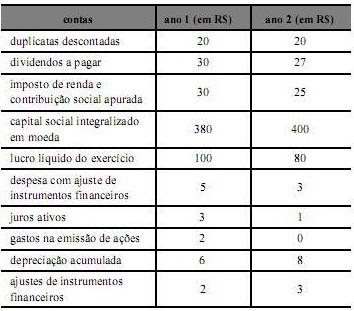
Na apuração da demonstração dos fluxos de caixa do ano 2 pelo método indireto, o caixa gerado nas atividades de financiamento será composto por, pelo menos, duas contas, e o caixa gerado pelas atividades operacionais, por, pelo menos, três contas
Concurso:
TCE-SP
Disciplina:
Contabilidade Geral
Na elaboração da Demonstração dos Fluxos de Caixa, são classificados como itens das atividades de financiamentos:
Concurso:
TCE-SP
Disciplina:
Contabilidade Geral
A Empresa Corrente S.A. apresentou, em 31/12/2011, as seguintes demonstrações contábeis: 
Com base nas demonstrações da Empresa Corrente S.A. e sabendo que houve distribuição e pagamento de dividendos de 70.000, e que as despesas financeiras não foram pagas, o fluxo de caixa gerado pelas Atividades Operacionais foi, em reais,
Concurso:
TCE-RN
Disciplina:
Contabilidade Geral
A respeito de demonstrações contábeis, julgue o item subsequente.
É recomendável que os juros sobre o capital próprio e os dividendos pagos sejam classificados, na demonstração dos fluxos de caixa, como fluxo das atividades de financiamento.
É recomendável que os juros sobre o capital próprio e os dividendos pagos sejam classificados, na demonstração dos fluxos de caixa, como fluxo das atividades de financiamento.
