Questões de Concurso
Filtrar
426 Questões de concurso encontradas
Página 70 de 86
Questões por página:
Questões por página:
Concurso:
DPE-RJ
Disciplina:
Contabilidade Geral
A Demonstração dos Fluxos de Caixa – DFC é composta pelos fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento. Conforme o Pronunciamento Técnico CPC 03, “o montante dos fluxos de caixa advindos das atividades operacionais é um indicador-chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos sem recorrer a fontes externas de financiamento”.
São três exemplos que têm efeito positivo no fluxo de caixa operacional da DFC
São três exemplos que têm efeito positivo no fluxo de caixa operacional da DFC
Concurso:
BNDES
Disciplina:
Contabilidade Geral
A Cia. São Paulo S/A projetou suas vendas para o 1º trimestre de 2010, com os valores apresentados abaixo.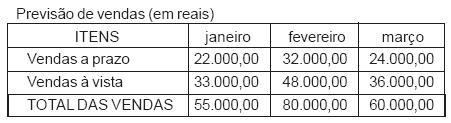
Sabendo que o prazo concedido aos clientes é de 30 dias, a projeção da entrada de caixa para março de 2010, em reais, é
Concurso:
BNDES
Disciplina:
Contabilidade Geral
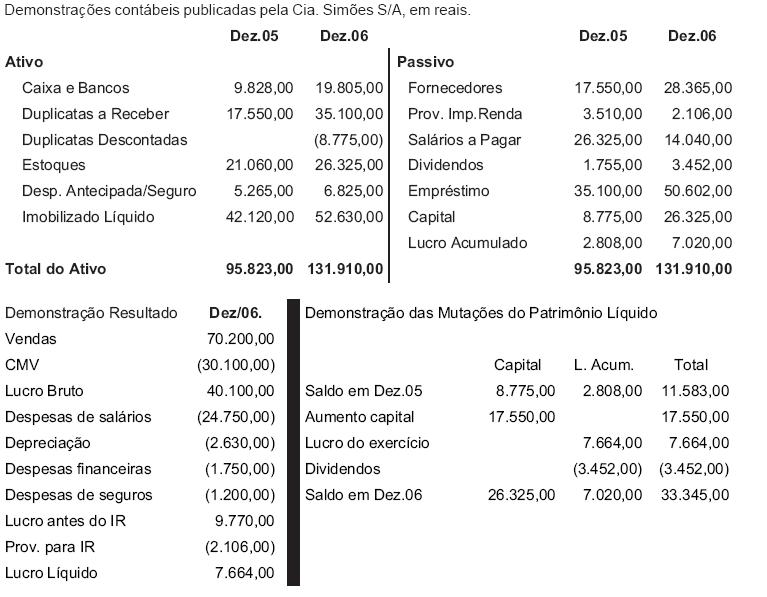
Na Demonstração do Fluxo de Caixa (DFC), método direto, Atividades Operacionais, o valor dos Pagamentos a Fornecedores, em reais, é
Concurso:
INFRAERO
Disciplina:
Contabilidade Geral
Dados extraídos da Demonstração de Resultado da Cia. Vinte e Um, em R$:
- Lucro líquido do exercício ......................................................................................... 240.000,00
- Resultado negativo na equivalência patrimonial .......................................................25.000,00
- Ganho de capital na alienação de ativo imobilizado .................................................38.000,00
- Amortização de intangíveis ....................................................................................... 22.000,00
Na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto, a companhia deverá considerar como lucro ajustado para fins de determinação do fluxo de caixa da atividade operacional o valor de, em R$,
- Lucro líquido do exercício ......................................................................................... 240.000,00
- Resultado negativo na equivalência patrimonial .......................................................25.000,00
- Ganho de capital na alienação de ativo imobilizado .................................................38.000,00
- Amortização de intangíveis ....................................................................................... 22.000,00
Na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto, a companhia deverá considerar como lucro ajustado para fins de determinação do fluxo de caixa da atividade operacional o valor de, em R$,
Concurso:
DPE-RS
Disciplina:
Contabilidade Geral
Na Demonstração dos Fluxos de Caixa, pode-se citar como exemplos de fluxo de caixa das Atividades Operacionais: Recebimento de caixa
