Questões de Concurso
Filtrar
104 Questões de concurso encontradas
Página 2 de 21
Questões por página:
Questões por página:
Concurso:
Prefeitura de Itajaí - SC
Disciplina:
Contabilidade Pública
mostrar texto associado
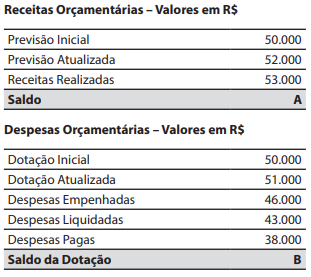
Em 31/12/2025, no balanço orçamentário, o resultado orçamentário do exercício foi superavitário em:
Concurso:
CISCOPAR
Disciplina:
Contabilidade Pública
De acordo com a NBC TSP 11 (R1) Apresentação das Demonstrações Contábeis, o método em que as despesas são agregadas na demonstração do resultado, indicando itens como depreciação, consumo de materiais, despesas com transporte, benefícios a empregados e despesas de publicidade, é o método da(o):
Concurso:
Câmara de Curitibanos - SC
Disciplina:
Contabilidade Pública
Associe a segunda coluna de acordo com a primeira, relacionando as demonstrações contábeis aplicadas ao setor público com as respectivas classes do Plano de Contas Aplicado ao Setor Público (PCASP) utilizadas para a elaboração do seu quadro principal:
Primeira coluna: demonstração contábil
1.Demonstração das Variações Patrimoniais
2.Balanço Orçamentário
3.Balanço Patrimonial
Segunda coluna: classes do PCASP utilizadas
(__)Elaborado(a) a partir dos saldos das contas das classes 5 e 6.
(__)Elaborado(a) a partir dos saldos das contas das classes 1 e 2.
(__)Elaborado(a) a partir dos saldos das contas das classes 3 e 4.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Primeira coluna: demonstração contábil
1.Demonstração das Variações Patrimoniais
2.Balanço Orçamentário
3.Balanço Patrimonial
Segunda coluna: classes do PCASP utilizadas
(__)Elaborado(a) a partir dos saldos das contas das classes 5 e 6.
(__)Elaborado(a) a partir dos saldos das contas das classes 1 e 2.
(__)Elaborado(a) a partir dos saldos das contas das classes 3 e 4.
Assinale a alternativa que apresenta a correta associação entre as colunas:
Concurso:
Prefeitura de Senador Canedo - GO
Disciplina:
Contabilidade Pública
Leia o caso a seguir.
Verificando as demonstrações contábeis de determinado município, um servidor público do setor de análises técnicas da prefeitura se depara com o reconhecimento contábil de um terreno incorporado ao patrimônio municipal no exercício de 2024, recebido em doação de uma entidade privada para a construção de um hospital. Aprofundando a sua pesquisa, o servidor verifica que o bem foi mensurado pelo valor justo na data da incorporação e que o evento não possui natureza orçamentária, não integrando a Lei Orçamentária Anual (LOA).
Com base nas diretrizes das Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a natureza da variação patrimonial e o seu reflexo na situação líquida da entidade devem ser definidos como
Verificando as demonstrações contábeis de determinado município, um servidor público do setor de análises técnicas da prefeitura se depara com o reconhecimento contábil de um terreno incorporado ao patrimônio municipal no exercício de 2024, recebido em doação de uma entidade privada para a construção de um hospital. Aprofundando a sua pesquisa, o servidor verifica que o bem foi mensurado pelo valor justo na data da incorporação e que o evento não possui natureza orçamentária, não integrando a Lei Orçamentária Anual (LOA).
Com base nas diretrizes das Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a natureza da variação patrimonial e o seu reflexo na situação líquida da entidade devem ser definidos como
Concurso:
Câmara de Manaus - AM
Disciplina:
Contabilidade Pública
De acordo com a Lei nº 4320/64, as demonstrações contábeis devem evidenciar as receitas e despesas orçamentárias por categoria econômica. Assinale a alternativa correspondente ao tipo de demonstração contábil que demonstra a receita e despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados para o exercício seguinte.
