Questões de Concurso
Filtrar
1.751 Questões de concurso encontradas
Página 147 de 351
Questões por página:
Questões por página:
Concurso:
Prefeitura de Estrela Velha - RS
Disciplina:
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa correta sobre o Balanço Orçamentário.
Concurso:
Prefeitura de Francisco Sá - MG
Disciplina:
Contabilidade Pública
Considerando os usuários dos Relatórios Contábeis de Propósito Geral das entidades do setor público (RCPG) e a possibilidade de utilização de outras fontes de informação, analise as afirmativas a seguir:
I- Os RCPG atendem especialmente os usuários que não possuem acesso direto às informações internas da entidade pública, auxiliando na avaliação da gestão dos recursos e da prestação de serviços.
II- Os RCPG, por possuírem finalidade geral, devem substituir os orçamentos, os relatórios fiscais e os demais documentos governamentais utilizados para avaliar planos, políticas públicas e sustentabilidade dos serviços.
III- Os cidadãos são usuários primários dos RCPG, pois recebem serviços públicos e contribuem, direta ou indiretamente, para o financiamento das atividades governamentais.
IV- Os RCPG, na análise da capacidade futura de prestação de serviços, podem ser complementados pelas informações sobre orçamento, condições econômicas projetadas, mudanças demográficas e iniciativas de políticas públicas.
V- Os usuários primários dos RCPG são os cidadãos e os provedores de recursos, ao passo que credores, fornecedores e agências multilaterais são considerados usuários secundários com acesso restrito às demonstrações contábeis.
Estão CORRETAS apenas as afirmativas
Concurso:
Desenvolve - RR
Disciplina:
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), a elaboração do Balanço Orçamentário deverá utilizar as seguintes classes de contas do Plano de Contas Aplicado ao Setor Público:
Concurso:
Desenvolve - RR
Disciplina:
Contabilidade Pública
mostrar texto associado
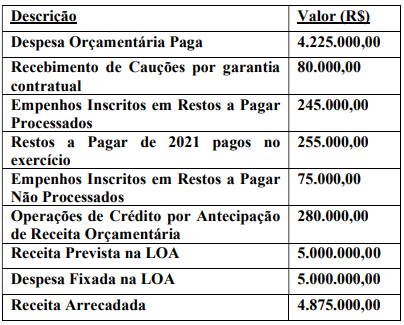
De acordo com as informações apresentadas, é correto afirmar que o Balanço Financeiro do Município de Nazareno referente ao exercício de 2023 evidenciará, na linha “Ingressos Extraorçamentários”, o valor de
Concurso:
COHAVEL - PR
Disciplina:
Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) evidenciam informações relevantes sobre a composição do patrimônio público, o desempenho dos governos e os fluxos de caixa. Sobre as DCASP, analise as assertivas e assinale a alternativa correta.
I. A entidade deve informar separadamente os ativos e os passivos, as receitas e as despesas. A compensação desses elementos no balanço patrimonial ou na demonstração do resultado, exceto quando refletir a essência da transação ou outro evento, prejudica a capacidade dos usuários de compreender as transações, outros eventos e condições que tenham ocorrido e de avaliar os futuros fluxos de caixa da entidade.
II. O Balanço Orçamentário é composto pelo Quadro Principal, pelo Quadro da Execução dos Restos a Pagar Não Processados e pelo Quadro da Execução dos Restos a Pagar Processados. Para sua elaboração são utilizadas as classes de contas 1 a 4 do PCASP.
III. Conforme previsto no art.43 da Lei nº 4.320/1964, o superávit financeiro apurado em balanço patrimonial do exercício anterior constitui fonte para abertura de crédito adicional. No Balanço Orçamentário, tais valores devem ser considerados como receita orçamentária do exercício de referência e serão computados no cálculo do déficit ou superávit orçamentário.
