Questões de Concurso
Filtrar
1.087 Questões de concurso encontradas
Página 18 de 218
Questões por página:
Questões por página:
Concurso:
Prefeitura de Três Barras - SC
Disciplina:
Contabilidade Pública
Conforme o CPC 03, equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez e com risco insignificante de mudança de valor. A correta classificação desses itens é essencial para a adequada análise da liquidez da entidade. Com base no enunciado, assinale a alternativa que apresenta CORRETAMENTE um equivalente de caixa.
Concurso:
TCE-MG
Disciplina:
Contabilidade Pública
Conforme a NBC TSP 11 – apresentação das demonstrações contábeis e a NBC TSP 13 – apresentação de informação orçamentária nas demonstrações contábeis, no conjunto das demonstrações é obrigatório
Concurso:
TCE-MG
Disciplina:
Contabilidade Pública
Considere que as seguintes informações tenham sido publicadas no balanço orçamentário de uma entidade pública, em determinado exercício financeiro já encerrado.
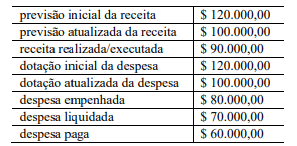
Com base nessas informações, é correto afirmar que o resultado orçamentário desse exercício (ROE) é
Com base nessas informações, é correto afirmar que o resultado orçamentário desse exercício (ROE) é
Disciplina:
Contabilidade Pública
O processo de convergência das normas contábeis brasileiras aplicadas ao setor público aos padrões internacionais (IPSAS) resultou em uma significativa evolução na estrutura e no conteúdo das demonstrações contábeis. Essas demonstrações, consolidadas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), visam fornecer informações úteis para a tomada de decisão, a prestação de contas e a transparência da gestão dos recursos públicos. Em relação à estrutura e finalidade das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), assinale a alternativa CORRETA.
Uma entidade do setor público tem participação em uma coligada. O investimento é apresentado no Balanço Patrimonial da entidade do setor público através do método da equivalência patrimonial. A coligada apresentou, em 2024, prejuízo de R$ 40.000.
No Balanço Patrimonial individual da entidade do setor público, o prejuízo gera o seguinte efeito no Balanço Patrimonial, em 2024:
No Balanço Patrimonial individual da entidade do setor público, o prejuízo gera o seguinte efeito no Balanço Patrimonial, em 2024:
