Questões de Concurso
Filtrar
1.774 Questões de concurso encontradas
Página 19 de 355
Questões por página:
Observe os dados a seguir:
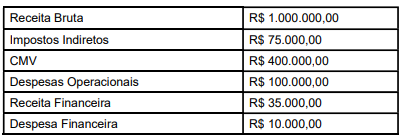
Com base nas informações apresentadas, o valor do Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido é:
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), julgue o item a seguir, relativo à redução ao valor recuperável, à demonstração dos fluxos de caixa (DFC) e às demonstrações contábeis.
As entidades públicas têm a prerrogativa de realizar o registro de seus investimentos em controladas, em empreendimentos controlados em conjunto e em coligadas ao custo, ao valor justo por meio do resultado ou, ainda, utilizar o método da equivalência patrimonial.
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), julgue o item a seguir, relativo à redução ao valor recuperável, à demonstração dos fluxos de caixa (DFC) e às demonstrações contábeis.
Uma entidade do setor público que classifica os seus gastos por função — saúde, educação etc. — não deve divulgar informações adicionais sobre a natureza das despesas de depreciação, amortização e pessoal, uma vez que a classificação funcional atende integralmente à exigência de evidenciação da norma.
Com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), julgue o item a seguir, relativo à redução ao valor recuperável, à demonstração dos fluxos de caixa (DFC) e às demonstrações contábeis.
Considere que uma entidade do setor público, ao realizar um teste de redução ao valor recuperável de um ativo, cujo valor contábil era de R$ 100, tenha constatado que o valor justo do ativo, líquido das despesas de venda, era de R$ 120. Nessa situação, não é necessário prosseguir com o teste, pois a apuração demonstra que o ativo não sofreu redução ao valor recuperável.
