Questões de Concurso
Filtrar
1.774 Questões de concurso encontradas
Página 24 de 355
Questões por página:
(__) A equação fundamental do patrimônio estabelece que o total do Ativo é sempre igual à soma do Passivo Exigível com o Patrimônio Líquido (A = P + PL).
(__) O Ativo representa as aplicações de recursos da entidade, enquanto o Passivo Exigível e o Patrimônio Líquido representam as origens desses recursos (de terceiros e próprios, respectivamente).
(__) Uma situação em que o total do Ativo é inferior ao total do Passivo Exigível indica a existência de um Patrimônio Líquido negativo, denominado "Passivo a Descoberto".
(__) O Patrimônio Líquido pode ser definido como o conjunto de bens e direitos da entidade, deduzido das suas obrigações com terceiros, representando a riqueza líquida da organização.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
A Lei nº 4.320/1964 instituiu as demonstrações contábeis obrigatórias para o setor público, cada uma com uma finalidade específica. A imagem abaixo ilustra as diferentes "visões" que cada demonstração oferece sobre a gestão:
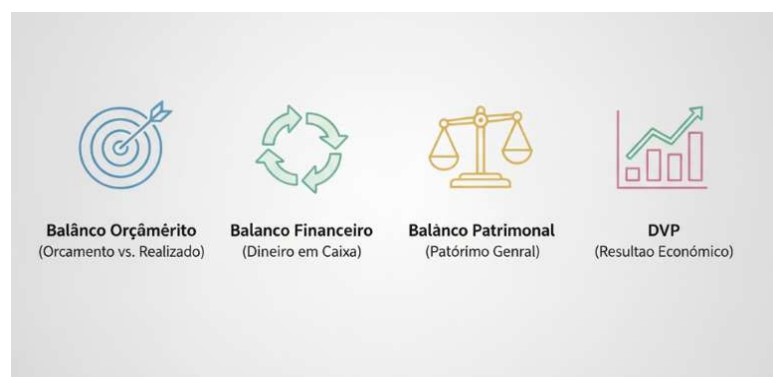
O Balanço Orçamentário, o Balanço Financeiro e o Balanço Patrimonial fornecem visões distintas da gestão. Acerca da finalidade dessas demonstrações (e da DVP, que ajuda a entender o resultado econômico), marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) O Balanço Orçamentário destina-se a demonstrar o confronto entre a receita prevista e a arrecadada, e a despesa fixada e a executada, apurando o resultado orçamentário do exercício.
(__) O Balanço Financeiro demonstra as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e do seguinte.
(__) O Balanço Patrimonial, conforme a estrutura do MCASP, evidencia o Ativo, o Passivo e o Patrimônio Líquido, segregados em circulante e não circulante, diferindo da estrutura original da Lei 4.320.
(__) O Balanço Financeiro é a demonstração que apura o superávit ou déficit patrimonial (econômico) do exercício, confrontando as variações patrimoniais aumentativas e diminutivas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
