Questões de Concurso
Filtrar
1.784 Questões de concurso encontradas
Página 90 de 357
Questões por página:
Questões por página:
Ao realizar auditoria nas contas anuais da Unifap, o
auditor necessitou identificar os ingressos e os
dispêndios orçamentários e extraorçamentários
ocorridos durante o exercício, conjugados com os
saldos de caixa transferidos do exercício anterior e para
o exercício seguinte.
Essas informações são evidenciadas, prioritariamente:
Essas informações são evidenciadas, prioritariamente:
Durante auditoria na Unifap, a Unidade de Auditoria
Interna buscou verificar o comportamento da execução
da receita e da despesa, comparando os valores
inicialmente fixados, atualizados e efetivamente
executados no exercício.
O demonstrativo mais adequado para essa análise é:
O demonstrativo mais adequado para essa análise é:
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal recebeu a Demonstração das Variações
Patrimoniais (DVP) resumida do exercício financeiro
para conferência antes do envio ao setor de
contabilidade central.
O demonstrativo apresentava os seguintes valores:
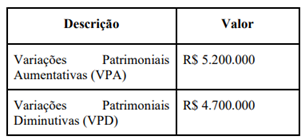
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
O demonstrativo apresentava os seguintes valores:
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade recém-empossado em
uma universidade federal participa de reunião sobre a
elaboração das demonstrações contábeis da instituição.
O coordenador contábil explica que os Relatórios
Contábeis de Propósito Geral (RCPGs) são elaborados
com base nas Normas Brasileiras de Contabilidade
(NBC) Técnicas do Setor Público (TSP) Estrutura
Conceitual (R1), de 13 de novembro de 2025, e que há
uma hierarquia normativa a ser observada quando
existir conflito entre a Estrutura Conceitual e as demais
NBCs TSP. O servidor, ao consultar a norma para
subsidiar seu trabalho cotidiano, encontra cinco
afirmações sobre a função, autoridade e alcance da
Estrutura Conceitual.
Com base na NBC TSP Estrutura Conceitual (R1) informada, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A Estrutura Conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), os quais devem ser elaborados com base no regime de competência.
II. Em caso de eventual conflito entre esta Estrutura Conceitual e outras NBCs TSP, prevalecem as disposições específicas vigentes nestas últimas em relação às constantes na primeira.
III. Esta Estrutura Conceitual e as demais NBCs TSP aplicam-se, obrigatoriamente, às entidades do setor público quanto à elaboração e divulgação dos RCPGs, estando compreendidos no conceito de entidades do setor público os governos federal, estaduais, distrital e municipais e seus respectivos poderes e órgãos autônomos, inclusive as empresas estatais dependentes.
IV. As empresas estatais independentes, por não se enquadrarem nas características de empresas estatais dependentes, estão obrigatoriamente no alcance desta Estrutura Conceitual e das demais NBCs TSP, não havendo possibilidade de aplicação facultativa.
V. Os requisitos obrigatórios relacionados ao reconhecimento, à mensuração e à apresentação das transações e outros eventos e atividades evidenciados nos RCPGs são especificados nas demais NBCs TSP, aplicando-se, subsidiariamente, os conceitos descritos na Estrutura Conceitual (R1).
Com base na NBC TSP Estrutura Conceitual (R1) informada, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. A Estrutura Conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), os quais devem ser elaborados com base no regime de competência.
II. Em caso de eventual conflito entre esta Estrutura Conceitual e outras NBCs TSP, prevalecem as disposições específicas vigentes nestas últimas em relação às constantes na primeira.
III. Esta Estrutura Conceitual e as demais NBCs TSP aplicam-se, obrigatoriamente, às entidades do setor público quanto à elaboração e divulgação dos RCPGs, estando compreendidos no conceito de entidades do setor público os governos federal, estaduais, distrital e municipais e seus respectivos poderes e órgãos autônomos, inclusive as empresas estatais dependentes.
IV. As empresas estatais independentes, por não se enquadrarem nas características de empresas estatais dependentes, estão obrigatoriamente no alcance desta Estrutura Conceitual e das demais NBCs TSP, não havendo possibilidade de aplicação facultativa.
V. Os requisitos obrigatórios relacionados ao reconhecimento, à mensuração e à apresentação das transações e outros eventos e atividades evidenciados nos RCPGs são especificados nas demais NBCs TSP, aplicando-se, subsidiariamente, os conceitos descritos na Estrutura Conceitual (R1).
Concurso:
UNIFAP
Disciplina:
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal analisa se determinados itens do patrimônio da
instituição devem ser reconhecidos como ativos nas
demonstrações contábeis. Durante a análise, surgem
dúvidas sobre a natureza jurídica de alguns bens: um
equipamento de laboratório utilizado pela universidade
por meio de contrato de arrendamento mercantil
financeiro, cujo título de propriedade ainda pertence ao
arrendador; e créditos tributários a receber cuja
expectativa de geração de benefícios econômicos é
considerada de baixíssima probabilidade.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª edição, assinale a alternativa CORRETA.
