Questões de Concurso
Filtrar
55 Questões de concurso encontradas
Página 4 de 11
Questões por página:
Questões por página:
Durante o uso de um ativo imobilizado, é natural que uma parte ou peça se danifique e venha a ser substituída por
outra, para que o bem se mantenha em uso. A estrutura de uma aeronave pode ter um tempo de vida útil maior que o
de seus motores. Obviamente quando os motores não tiverem mais condições de uso, serão substituídos por outros.
A Força Aérea, detentora da propriedade dos aviões, sabe que terá de substituir os motores no futuro. Considerando que o avião foi adquirido no início deste mês, e que você é o responsável pela escrituração contábil deste ativo, observe o melhor cumprimento da norma NBC TSP 07 – Ativo Imobilizado, que guarda similaridade com a NBC TG 27 para empresas privadas.
De acordo com a NBC TSP 07 – Ativo Imobilizado, qual é a forma adequada de se realizar o registro contábil da aeronave no momento de sua aquisição?
Disciplina:
Contabilidade Pública
A variação patrimonial diminutiva relativa à depreciação
dessa frota no exercício de 2025 totalizou, aproximadamente, em R$:
Concurso:
FUNPRESP-JUD
Disciplina:
Contabilidade Pública
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Os bens imobilizados devem ser depreciados pelo método das cotas constantes, vedado qualquer outro procedimento.
mostrar texto associado
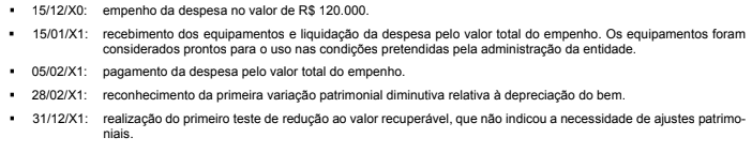
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a apuração da depreciação dos equipamentos deve começar
em
Concurso:
Prefeitura de Getúlio Vargas - RS
Disciplina:
Contabilidade Pública
Sobre o tratamento contábil do ativo imobilizado, assinale a alternativa INCORRETA,
considerando as disposições da Norma de Contabilidade NBC TSP 37/2025.
