Questões de Concurso
Filtrar
555 Questões de concurso encontradas
Página 12 de 111
Questões por página:
a) Aquisição, com pagamento à vista, em fevereiro de 2020, de um fornecedor localizado no Estados Unidos da América, de uma máquina no valor de US$ 100.000,00. O prazo de entrega e instalação da máquina, marcado para maio do mesmo ano, foi honrado pelo fornecedor.
b) Contratação e pagamento de seguro com custo de 2,5% do valor da máquina.
c) Contratação e pagamento de frete internacional com custo de 6% do valor da máquina.
As taxas de câmbio, no ano em questão, foram as seguintes:
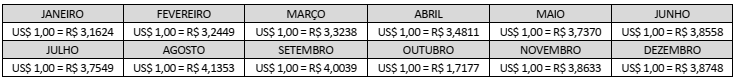
Com base apenas nas informações anteriores e, portanto, desconsiderando os lançamentos referentes à tributação ou quaisquer outros gastos incorridos em virtude da referida importação, para fins de simplificação, os seguintes lançamentos contábeis deverão ser efetuados pela empresa:
A empresa brasileira MITNARO S/A, em abril de 2020, importou maquinário da empresa americana Strong Products-Inc, no valor de US$ 100.000,00. O maquinário foi instalado e ficou pronto para entrar em operação no mesmo mês, quando a taxa de câmbio vigente era: US$ 1,00 = R$ 3,3098. Nas condições negociais, ficou estabelecido que o pagamento seria a prazo e deveria ser efetuado no dia 02 de maio de 2020. No dia do efetivo pagamento da máquina importada, verificou- -se que a taxa de câmbio era US$ 1,00 = R$ 3,5418 e que a empresa estava isenta do pagamento de IOF.
Considerando as informações disponibilizadas anteriormente, assinale o lançamento a ser efetuado em virtude do efetivo pagamento ao fornecedor estrangeiro.
No encerramento do exercício de 2020, a Companhia B S.A. constatou que seu Lucro Líquido Ajustado do exercício foi de R$ 12.300.000,00 e, com base neste valor, declarou a distribuição de 25% em dividendos mínimos obrigatórios, conforme estabelecido no Estatuto Social. Estes dividendos seriam pagos em 2021, segundo o cronograma de pagamentos estabelecido pela companhia. Sabe-se que, apesar de não exercer qualquer tipo de controle ou influência significativa, a Companhia A S.A. tem 7% de participação em B e teria direito a receber sua fração nestes dividendos declarados.
Considerando somente as informações apresentadas, assinale a alternativa que indica os lançamentos contábeis que a Companhia A S.A. deveria realizar no momento em que a Companhia B S.A. efetuasse o reconhecimento inicial da distribuição dos dividendos e no momento em que a Companhia B S.A. efetuasse o pagamento destes.
No dia 11/03/2021, a Companhia A:
• Adquiriu uma edificação (imóvel pago à vista, em dinheiro) para instalação de salas a serem utilizadas em seu novo escritório administrativo. O valor pago por esta aquisição foi R$ 4.000.000,00 e a companhia ainda não havia estimado quando faria a mudança de suas instalações administrativas para este novo escritório.
• Adquiriu um terreno (pago à vista, em dinheiro) por R$ 600.000,00, mas a administração da companhia ainda não havia determinado o uso futuro deste terreno – por exemplo, se usaria o terreno como propriedade ocupada pelo proprietário ou para a venda.
• Colocou à venda veículos antigos que eram utilizados em suas atividades operacionais de atendimento a clientes. Estes veículos estavam disponíveis para a venda imediata em suas condições atuais e a companhia considerava altamente provável a venda ainda no ano 2021, pois havia iniciado um programa firme para localizar comprador e concluir o plano de venda. Estes veículos estavam registrados ao valor contábil de R$ 100.000,00; valor este menor que o valor justo menos as despesas de venda.
Considerando somente as informações apresentadas, assinale a opção que indica, conforme a NBC TG 28 (R4) Propriedade para investimento, NBC TG 27 (R4) Ativo imobilizado e NBC TG 31 (R4) Ativo não circulante mantido para venda e operação descontinuada, os lançamentos contábeis no momento do reconhecimento inicial das informações apresentadas.
• Em setembro de 2021, a Sociedade Alfa S.A. comprou um imóvel residencial para ser ocupado por seus empregados durante a fase de colheita de suas lavouras. A intenção da entidade, após a colheita, seria manter esse imóvel para ser ocupado para fins de seu escritório administrativo e almoxarifado. Este imóvel foi comprado por R$ 320.000,00 com recursos do caixa.
• Em setembro de 2021, a Sociedade Alfa S.A. se comprometeu a alienar algumas de suas máquinas colheitadeiras e, para tanto, estabeleceu um plano de venda para esses ativos e iniciou um programa firme para localizar comprador(es) e concluir o plano. As máquinas colheitadeiras constavam reconhecidas no imobilizado de Alfa ao valor contábil total de R$ 3.000.000,00 e já estavam disponíveis para venda imediata em suas condições atuais, quando Alfa se comprometeu a este plano de venda. Inclusive, a alienação foi considerada altamente provável ainda em 2021, conforme expectativas de mercado para esse tipo de ativo. O valor contábil total de R$ 3.000.000,00 das máquinas colheitadeiras foi considerado menor que o valor justo menos as despesas para a venda desses ativos.
• Em setembro de 2021, a Sociedade Alfa S.A. adquiriu, com recursos do caixa, uma propriedade rural (lote de terra nua) pelo valor de R$ 800.000,00. No momento dessa aquisição, Alfa ainda não havia determinado se utilizaria a propriedade rural como propriedade ocupada por ela, ou para venda a curto prazo no curso ordinário do negócio.
Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 16 (R2) – Estoques, NBC TG 28 (R4) – Propriedade para investimento, NBC TG 27 (R4) – Ativo imobilizado e NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, quando a Sociedade Alfa S.A. comprou o imóvel residencial, se comprometeu a alienar as máquinas colheitadeiras e, ainda, comprou a propriedade rural, ela deveria realizar os seguintes lançamentos contábeis para reconhecimento das operações apresentadas:
