Questões de Concurso
Filtrar
598 Questões de concurso encontradas
Página 16 de 120
Questões por página:
Questões por página:
Concurso:
Prefeitura de Alto Bela Vista - SC
Disciplina:
Contabilidade Pública
Ao final do exercício financeiro, as despesas
empenhadas e não pagas são inscritas em "Restos a
Pagar" (RAP). Sobre a classificação dos Restos a Pagar,
registre V para as afirmativas verdadeiras e F para as
falsas:
(__)Consideram-se Restos a Pagar Processados as despesas que foram empenhadas e liquidadas (o serviço foi feito ou o bem entregue), faltando apenas o pagamento.
(__)Consideram-se Restos a Pagar Processados as despesas que foram apenas empenhadas, sem que tenha ocorrido a liquidação ou a entrega do bem.
(__)Consideram-se Restos a Pagar Não Processados as despesas empenhadas e não liquidadas até 31 de dezembro do exercício financeiro.
(__)A inscrição em Restos a Pagar é proibida pela Lei de Responsabilidade Fiscal, devendo todas as despesas ser pagas dentro do ano.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)Consideram-se Restos a Pagar Processados as despesas que foram empenhadas e liquidadas (o serviço foi feito ou o bem entregue), faltando apenas o pagamento.
(__)Consideram-se Restos a Pagar Processados as despesas que foram apenas empenhadas, sem que tenha ocorrido a liquidação ou a entrega do bem.
(__)Consideram-se Restos a Pagar Não Processados as despesas empenhadas e não liquidadas até 31 de dezembro do exercício financeiro.
(__)A inscrição em Restos a Pagar é proibida pela Lei de Responsabilidade Fiscal, devendo todas as despesas ser pagas dentro do ano.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Concurso:
IF-PB
Disciplina:
Contabilidade Pública
Como assistente em administração do IFPB, você
precisa analisar e acompanhar processos e
procedimentos administrativos. Para isso, precisa
analisar o Relatório Resumido da Execução
Orçamentária (RREO), definido como um
instrumento essencial de transparência fiscal
previsto na Lei de Responsabilidade Fiscal.
Considerando o conteúdo e a estrutura, assinale a
alternativa correta quanto aos elementos que
devem constar nesse relatório.
Concurso:
TJ-SP
Disciplina:
Contabilidade Pública
mostrar texto associado
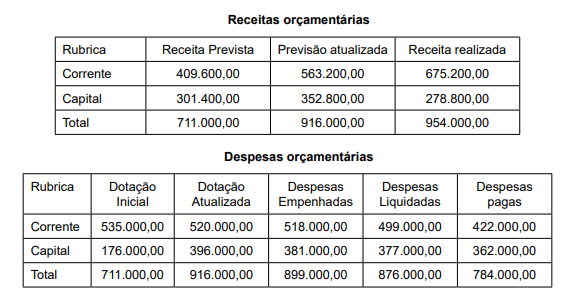
Com base nos dados apresentados, o valor correspondente à economia orçamentária de capital apurado no
período é de R$________________. Em relação à apuração do
resultado da execução orçamentária de todo o período,
observa-se um ______________ no valor de R$ _____________.
Assinale a alternativa que preencha, correta e respectivamente, as lacunas do texto.
Concurso:
Prefeitura de São João Batista - SC
Disciplina:
Contabilidade Pública
Analise as assertivas apresentadas a seguir sobre os
regimes contábeis. Registre V, para verdadeiras, e F,
para falsas:
(__) No regime de competência, as variações patrimoniais são reconhecidas no período em que ocorrerem, independentemente de seu recebimento ou pagamento.
(__) De acordo com o regime orçamentário, pertencem ao exercício financeiro as despesas legalmente pagas.
(__) No registro da execução orçamentária, adota-se o regime misto, que mescla critérios dos regimes de caixa e de competência.
Assinale a alternativa que apresenta a sequência correta:
(__) No regime de competência, as variações patrimoniais são reconhecidas no período em que ocorrerem, independentemente de seu recebimento ou pagamento.
(__) De acordo com o regime orçamentário, pertencem ao exercício financeiro as despesas legalmente pagas.
(__) No registro da execução orçamentária, adota-se o regime misto, que mescla critérios dos regimes de caixa e de competência.
Assinale a alternativa que apresenta a sequência correta:
Concurso:
Prefeitura de São João Batista - SC
Disciplina:
Contabilidade Pública
Segundo a Lei n.º 4.320/64, a abertura dos créditos
suplementares e especiais depende da existência de
recursos disponíveis para ocorrer à despesa e será
precedida de exposição justificativa. Desse modo,
consideram-se fonte de recursos para abertura desses
créditos adicionais, desde que não comprometidos:
I.Recursos provenientes de excesso de arrecadação.
II.Recursos resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
III.Recursos advindos do produto de operações de crédito autorizadas, desde que juridicamente possibilite ao Poder Executivo realizá-las.
IV.Superávit financeiro apurado em balanço patrimonial do exercício anterior, ou seja, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
É exemplo de fonte de recursos para abertura de créditos suplementares e especiais, segundo o disposto na Lei n.º 4.320/64, o que se apresenta em:
I.Recursos provenientes de excesso de arrecadação.
II.Recursos resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
III.Recursos advindos do produto de operações de crédito autorizadas, desde que juridicamente possibilite ao Poder Executivo realizá-las.
IV.Superávit financeiro apurado em balanço patrimonial do exercício anterior, ou seja, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
É exemplo de fonte de recursos para abertura de créditos suplementares e especiais, segundo o disposto na Lei n.º 4.320/64, o que se apresenta em:
