Questões de Concurso
Filtrar
77 Questões de concurso encontradas
Página 9 de 16
Questões por página:
As distorções nas demonstrações contábeis podem originar-se de fraude ou de erro. Acerca desse assunto, julgue o item seguinte.
O auditor deve se preocupar com qualquer tipo de fator que cause distorção nas demonstrações contábeis, podendo ser responsabilizado em caso de não detecção de tais fatores.
Omissões intencionais de eventos nas demonstrações contábeis poderão ser consideradas erro ou fraude, conforme a gravidade.
A respeito dos testes de auditoria, julgue o item seguinte.
Ao encontrar lançamentos contábeis com valores incorretos para maior e para menor em várias rubricas de uma entidade, o auditor externo deve aplicar os testes principais de subavaliação nas contas de ativos e despesas dessa entidade.
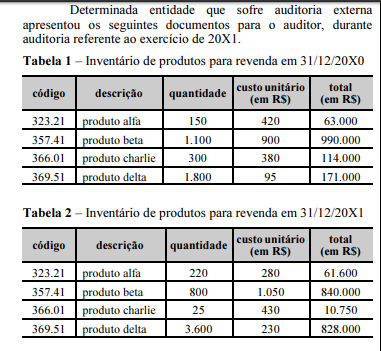
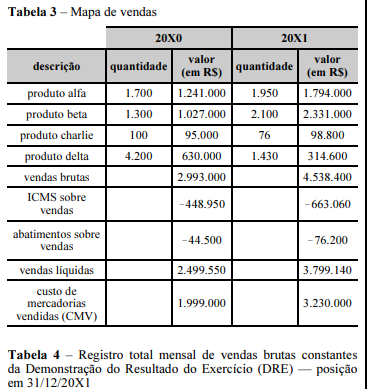
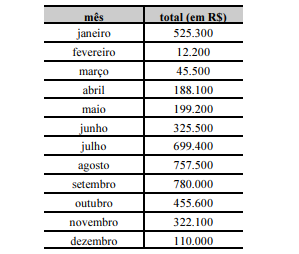
Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Em razão dos dados contidos na DRE, o auditor deverá realizar exame documental para identificação de possíveis fraudes na escrita contábil.
I. O inventário físico apresenta diferença de 100 itens a menos que a quantidade registrada na contabilidade. Não existem vendas justificando essas saídas nem baixas por perda ou perecimento. A empresa foi consultada e não consegue explicar a falta dos 100 itens.
II. O IPI e o ICMS das matérias-primas adquiridas estão contabilizados nos custos dos estoques.
III. A depreciação apropriada ao custo dos produtos em processo considerava parte da depreciação dos itens de bens patrimoniais utilizados nos escritórios administrativos da empresa.
Em relação a evidências de fraude e erro, I, II e III referem-se, respectivamente, a
