Questões de Concurso
Filtrar
2.062 Questões de concurso encontradas
Página 195 de 413
Questões por página:
Questões por página:
Concurso:
Prefeitura de Florianópolis - SC
Disciplina:
Contabilidade Pública
Considere a seguinte relação de eventos relativos ao IPTU (Imposto Predial e Territorial Urbano) ocorridos em um município:
1. Em outubro de 2024, a Secretaria Municipal da Fazenda elaborou a estimativa de arrecadação de IPTU para 2025, considerando o crescimento do número de imóveis, a atualização dos valores venais e a inadimplência histórica, estabelecendo o valor previsto em R$ 10.000.000 na proposta da LOA (Lei Orçamentária Anual).
2. Em janeiro de 2025, após a aprovação da LOA, o departamento de tributação municipal procedeu ao cálculo individual do imposto devido por cada contribuinte, emitindo os carnês de pagamento com base no valor venal atualizado e nas alíquotas vigentes.
3. Durante o ano de 2025, os contribuintes efetuaram o pagamento do IPTU nos agentes financeiros credenciados, sendo R$ 10.500.000 recebidos em conta corrente da prefeitura até 31/12/2025.
4. Os valores recebidos pelos agentes financeiros credenciados foram imediatamente transferidos para a conta única do Tesouro Municipal, permitindo sua utilização nas despesas orçamentárias autorizadas.
Com base nos eventos acima e nos conhecimentos sobre os estágios da receita pública, é correto afirmar que, no evento:
Concurso:
Prefeitura de Florianópolis - SC
Disciplina:
Contabilidade Pública
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos ingressos de recursos.
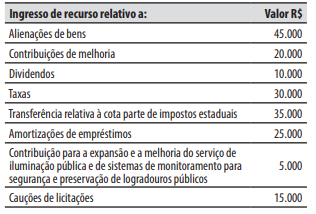
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Concurso:
Prefeitura de Florianópolis - SC
Disciplina:
Contabilidade Pública
Considere a seguinte situação hipotética:
A Sra. Maria é servidora pública do município de Anhatomirim e ocupante do cargo efetivo de professora. A Sra. Maria acompanhou um grupo de quatro estudantes do município na Olimpíada Brasileira de Matemática, que foi realizada em Brasília. Para o deslocamento e viagem, o município de Anhatomirim forneceu passagens aéreas aos estudantes e, à Sra. Maria, passagem aérea, diárias e R$ 10.000 a título de suprimento de fundos (adiantamento) para o custeio de alimentação e estadia dos estudantes durante o período da viagem.
Com base na situação acima e nos conhecimentos sobre suprimento de fundos, é correto afirmar que:
Concurso:
Prefeitura de Florianópolis - SC
Disciplina:
Contabilidade Pública
Considere a seguinte situação hipotética:
O Sr. João é microempreendedor individual e em 01/12/2025 foi contratado pelo município de Desterro para realizar, em até 90 dias, o serviço de manutenção e asseio de 10 creches municipais, pelo valor total de R$ 5.000. Em 10/12/2025, o município de Desterro realizou o empenho da despesa em benefício do Sr. João e o autorizou a iniciar os serviços, conforme cronograma previamente estabelecido. Até 31/12/2025, nenhum serviço contratado havia sido prestado ou iniciado pelo Sr. João e o valor de R$ 5.000 foi inscrito pelo município de Desterro em restos a pagar. Durante o mês de janeiro de 2026, o fiscal do contrato do município de Desterro buscou contato com o Sr. João, porém, sem sucesso. No final de janeiro, diante do desaparecimento do Sr. João, o município de Desterro cancelou o valor de R$ 5.000 que estava inscrito em restos a pagar. No início de fevereiro, o Sr. João entrou em contato com o município de Desterro e informou que sofreu um acidente (comprovado por declaração médica e documento hospitalar de internação), o que lhe impediu de exercer sua atividade profissional e prestar o serviço contratado. Apresentou novo cronograma, executou a totalidade do serviço até o final de fevereiro de 2026 e emitiu documento fiscal, no valor de R$ 5.000, cobrando o município de Desterro pelos serviços prestados.
Nesse caso, para realizar o pagamento ao Sr. João, o município de Desterro deve realizar:
Concurso:
UESPI - Universidade Estadual do Piauí
Disciplina:
Contabilidade Pública
A execução da despesa orçamentária ocorre em três estágios: empenho, liquidação e pagamento, na forma prevista na Lei nº 4.320/1964. A despesa orçamentária inscrita em restos a pagar também atenderá a esses estágios, considerando que:
• Restos a Pagar Não Processados: foram empenhados, pendentes de liquidação e pagamento;
• Restos a Pagar Processados: foram empenhados e liquidados, pendentes de pagamento.
Registra-se que os empenhos inscritos em restos a pagar, ao final do exercício, serão contabilizados nas contas: 6.3.1.7.1.xx.xx (RPNP a liquidar),6.3.1.7.2.xx.xx (RPNP em liquidação) ou 6.3.2.7.x.xx.xx (RPP). No exercício seguinte, os respectivos saldos serão transferidos paras as contas: 6.3.1.1.x.xx.xx (RPNP a liquidar),6.3.1.2.x.xx.xx (RPNP em liquidação) e 6.3.2.1.x.xx.xx (RPP), quando então ocorrerá a execução das demais fases da despesa e registros contábeis.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul.2023. (Texto adaptado da PORTARIA INTERMINISTERIAL STN/SPREV/ME/MTP Nº 119, DE 04 DE NOVEMBRO DE 2021. Aprova a Parte III - Procedimentos Contábeis Específicos: Capítulo 4 – Regime Próprio de Previdência Social – RPPS da 9ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP))
Entre as alternativas abaixo, qual representa os lançamentos contábeis no momento da ocorrência do registro contábil do empenho, mas não ocorrido o fato gerador da obrigação, e caso comprovadas as condições necessárias para inscrição de restos a pagar, dar-se-á a inscrição de Restos a Pagar Não Processados a liquidar?
