Questões de Concurso
Filtrar
61 Questões de concurso encontradas
Página 9 de 13
Questões por página:
Questões por página:
A seguir, estão apresentadas as informações correspondentes à Seguradora XYZ:
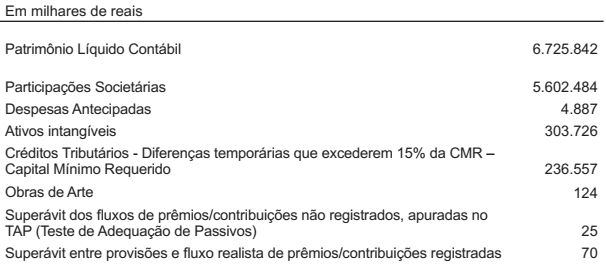
Com base nas informações acima, qual é o valor correspondente ao Patrimônio Líquido
Ajustado (PLA)?
A conta Bancos, nos registros contábeis, constava com o saldo de R$ 6.500,00 e o extrato continha o saldo de R$ 7.600,00. Sabe-se que o banco devolveu, por insuficiência de fundos, um cheque de R$ 800,00 que foi depositado. Por outro lado, constatou-se que o banco tenha efetuado a cobrança de um título de R$ 700,00 que lhe havia sido encaminhado. Verificou-se, ainda, que o banco não havia registrado, até o momento, cheques emitidos no valor de R$ 1.200,00.
Nessa situação hipotética, o saldo bancário ajustado será de
Nas opções abaixo, são apresentadas algumas medidas
prudenciais que o Banco Central do Brasil (BCB) pode determinar como adoção
obrigatória para Instituição Financeira que apresente indicadores de ocorrência
de situações que comprometam ou possam comprometer o regular
funcionamento do Sistema Financeiro Nacional (SFN), EXCETO:
No encerramento do exercício social do
Banco DCE, em 31 de dezembro, o auditor identificou um erro na classificação de
títulos mobiliários na categoria “Títulos para Negociação”, considerados na
contabilidade erroneamente na categoria “Disponíveis para Venda”. Esses títulos
geraram uma valorização de R$50 mil, pela “marcação a mercado” que foi assim
contabilizada. Assinale a opção que apresenta o procedimento que o auditor
deveria ter adotado diante da situação.
Entre a classificação das operações envolvendo créditos
tributários em instituições financeiras, analise as alternativas abaixo e, em
seguida, assinale a opção CORRETA:
I. O registro de créditos tributários deve ser acompanhado pelo registro de obrigações fiscais diferidas, quando existentes, observado ainda que quando previsto na legislação tributária, havendo compatibilidade de prazos na previsão de realização e de exigibilidade, os valores ativos e passivos referentes a créditos e obrigações tributárias devem ser compensados. II. Caracterizam-se como diferenças temporárias as despesas apropriadas no exercício que já tenham sido deduzidas para fins de imposto de renda e contribuição social, mas cujas exclusões ou compensações futuras, para fins de apuração de lucro real, estejam explicitamente estabelecidas ou autorizadas pela legislação tributária. III. O auditor independente, ao emitir a sua opinião sobre as demonstrações contábeis, deve manifestar-se quanto à adequação dos procedimentos para a constituição e manutenção dos créditos tributários e obrigações fiscais diferidas, quando relevantes, inclusive no que se refere às premissas utilizadas para a elaboração e revisão semestral do estudo técnico que justifique sua realização. IV. Para fins de reconhecimento e avaliação do crédito tributário, devem ser adotados os critérios e alíquotas vigentes no exercício anterior à elaboração das demonstrações financeiras.
Estão CORRETOS apenas os itens:
I. O registro de créditos tributários deve ser acompanhado pelo registro de obrigações fiscais diferidas, quando existentes, observado ainda que quando previsto na legislação tributária, havendo compatibilidade de prazos na previsão de realização e de exigibilidade, os valores ativos e passivos referentes a créditos e obrigações tributárias devem ser compensados. II. Caracterizam-se como diferenças temporárias as despesas apropriadas no exercício que já tenham sido deduzidas para fins de imposto de renda e contribuição social, mas cujas exclusões ou compensações futuras, para fins de apuração de lucro real, estejam explicitamente estabelecidas ou autorizadas pela legislação tributária. III. O auditor independente, ao emitir a sua opinião sobre as demonstrações contábeis, deve manifestar-se quanto à adequação dos procedimentos para a constituição e manutenção dos créditos tributários e obrigações fiscais diferidas, quando relevantes, inclusive no que se refere às premissas utilizadas para a elaboração e revisão semestral do estudo técnico que justifique sua realização. IV. Para fins de reconhecimento e avaliação do crédito tributário, devem ser adotados os critérios e alíquotas vigentes no exercício anterior à elaboração das demonstrações financeiras.
Estão CORRETOS apenas os itens:
