Questões de Concurso
Filtrar
24 Questões de concurso encontradas
Página 1 de 5
Questões por página:
• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024
A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).
O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
I. Na data do balanço, considerando que o risco de crédito de instrumento financeiro não aumentou, significativamente, desde o reconhecimento inicial, a entidade deve mensurar a provisão para perdas para esse instrumento financeiro ao valor equivalente às perdas de crédito esperadas para todo o período em que a Companhia Z esteja exposta ao risco de crédito.
II. Em cada data do balanço, a entidade deve avaliar se o risco de crédito de instrumento financeiro aumentou significativamente desde o reconhecimento inicial. Ao fazer essa avaliação, a entidade deve utilizar a alteração no risco de inadimplência que ocorre ao longo da vida esperada do instrumento financeiro, e não a alteração no valor de perdas de crédito esperadas. Para fazer essa avaliação, a entidade deve comparar o risco de inadimplência que ocorre no instrumento financeiro na data do balanço com o risco de inadimplência que ocorre no instrumento financeiro na data de reconhecimento inicial e deve considerar informações razoáveis e sustentáveis, disponíveis sem custo ou esforço excessivos, que sejam um indicativo de aumentos significativos no risco de crédito desde o reconhecimento inicial.
III. A entidade pode presumir que o risco de crédito de instrumento financeiro não aumentou significativamente desde o reconhecimento inicial se for determinado que o instrumento financeiro possui baixo risco de crédito na data do balanço.
Estão CORRETOS os itens:
Em 04/01/2021, a Companhia A S.A. adquiriu 100% de participação na Companhia B S.A. Os ativos identificáveis adquiridos e os passivos assumidos constam no Balanço Patrimonial apresentado por B, considerado para fins de fechamento do negócio.
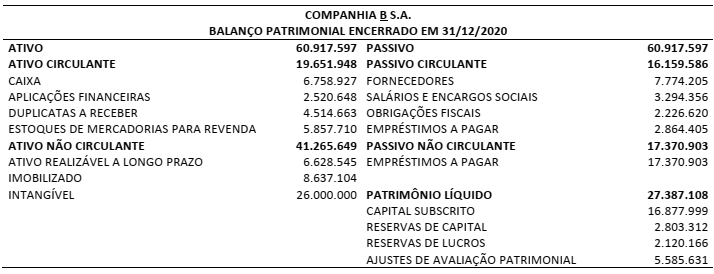
Outras informações:
• Antes da aquisição as companhias não tinham qualquer tipo de participação/relação uma com a outra.
• A contraprestação transferida em troca do controle de B foi de R$ 32.387.108,00 em dinheiro.
• A Companhia A S.A. mensurou os ativos identificáveis adquiridos e os passivos assumidos de B pelos respectivos valores justos da data da aquisição (04/01/2021). A única divergência encontrada em relação ao respectivo valor contábil foi no Ativo Imobilizado, o qual foi avaliado ao valor justo de R$ 10.637.104,00.
Considerando somente as informações apresentadas e a NBC TG 15 (R4) Combinação de negócios, na data da aquisição,
a Companhia A S.A. deveria reconhecer:
