Questões de Concurso
Filtrar
382 Questões de concurso encontradas
Página 10 de 77
Questões por página:
Questões por página:
Concurso:
CBM-DF
Disciplina:
Contabilidade Geral
Julgue os itens seguintes, relativos ao custo para tomada de decisões e às demonstrações contábeis.
Ao se analisar a relação custo versus volume versus lucro, pode-se fazer uso da técnica do ponto de equilíbrio, que consiste em determinar o nível de vendas no qual a receita se iguala às despesas e o lucro é zero.
Ao se analisar a relação custo versus volume versus lucro, pode-se fazer uso da técnica do ponto de equilíbrio, que consiste em determinar o nível de vendas no qual a receita se iguala às despesas e o lucro é zero.
Concurso:
CBM-DF
Disciplina:
Contabilidade Geral
Julgue os itens seguintes, relativos ao custo para tomada de decisões e às demonstrações contábeis.
Considere a seguinte situação hipotética.
Para vender um produto por R$ 20,00, determinada empresa tem custos variáveis que englobam R$ 2,00 de matéria-prima e R$ 3,00 de mão de obra direta. Além disso, na ocasião da venda, são pagos 15% de impostos e 5% de comissão ao vendedor, ambos incidentes sobre o valor de venda. Nessa situação hipotética, a margem de contribuição é de R$ 11,00.
Considere a seguinte situação hipotética.
Para vender um produto por R$ 20,00, determinada empresa tem custos variáveis que englobam R$ 2,00 de matéria-prima e R$ 3,00 de mão de obra direta. Além disso, na ocasião da venda, são pagos 15% de impostos e 5% de comissão ao vendedor, ambos incidentes sobre o valor de venda. Nessa situação hipotética, a margem de contribuição é de R$ 11,00.
Concurso:
Quadro Complementar
Disciplina:
Contabilidade Geral
Com relação a lei 6.404/1976, assinale a opção correta.
A empresa Alpha S.A. adquiriu, pelo valor de R$30.000, a empresa Beta S.A., sendo esse valor pago à vista. O Patrimônio Líquido
da empresa Beta era de R$5.000. A empresa Alpha, por meio de avaliação de consultores externos, efetuou os estudos para
determinação do valor justo dos ativos e passivos para a alocação do preço de compra, conforme demonstrado abaixo.
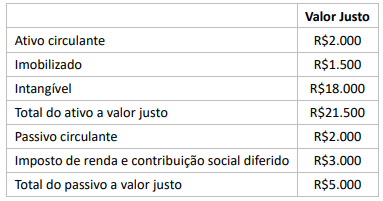
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou
O ágio apurado foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a aquisição está em linha com a estratégia da empresa Alpha.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4), a empresa Alpha, por meio de avaliação de perito contábil, identificou
Em 31 de dezembro de 20X3 a empresa ABC S.A. possuía 70% do capital votante da empresa XYZ S.A. que representava um
investimento de R$4.000. O patrimônio líquido da empresa XYZ em 31 de dezembro de 20X4 era de R$10.000. Havia uma
transação entre as empresas, que gerou um resultado (lucro) não realizado de R$1.000 reconhecido pela XYZ S.A..
Considerando-se as informações apresentadas e os preceitos da NBC TG 18 (R3), um perito contábil, ao examinar a documentação e analisar a situação, certificou o correto o resultado do método de equivalência patrimonial de
Considerando-se as informações apresentadas e os preceitos da NBC TG 18 (R3), um perito contábil, ao examinar a documentação e analisar a situação, certificou o correto o resultado do método de equivalência patrimonial de
