Questões de Concurso
Filtrar
382 Questões de concurso encontradas
Página 12 de 77
Questões por página:
Questões por página:
As Cias. X e Y apresentavam os seguintes balanços patrimoniais, em 31/12/X0
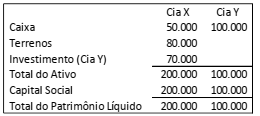
Em janeiro de X1, a Cia. X vendeu o terreno para a Cia. Y, por R$90.000 à vista.
Assinale a opção que indica o resultado apurado com a venda do
terreno na Demonstração do Resultado do Exercício da Cia Y.
Em 31/12/X0, as Cias X e Y apresentavam os seguintes balanços patrimoniais:
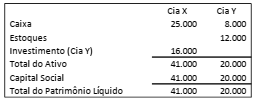
Em 10/01/X1, a Cia. Y vendeu todo o seu estoque para a Cia. X a prazo por R$20.000. Em 20/01/X1, a Cia. X vendeu 60% do estoque para terceiros por R$24.000, a prazo.
Assinale a opção que indica, no balanço patrimonial da Cia. X, em
31/01/X1, o saldo da conta investimentos.
Concurso:
CFC
Disciplina:
Contabilidade Geral
A Companhia Alfa S.A. adquiriu 100% de participação da Companhia Gama S.A. A contraprestação transferida em troca dessa
participação foi de R$ 1.300.000,00, em dinheiro. Os ativos identificáveis adquiridos e os passivos assumidos por Alfa
constavam no Balanço Patrimonial apresentado por Gama, e foram assim mensurados para fins de fechamento do negócio:
a) Ativos Identificáveis Adquiridos (Ativo Circulante + Ativo Não Circulante) R$ 970.000,00; e,
b) Passivos Assumidos (Passivo Circulante + Passivo Não Circulante) R$ 300.000,00.
Sabe-se que Alfa mensurou os ativos identificáveis adquiridos e os passivos assumidos de Gama pelos respectivos valores justos da data da aquisição e não foram encontradas divergências em relação aos seus valores contábeis. Admitindo que, antes da aquisição, as duas entidades não tinham qualquer tipo de participação/relação uma com a outra e, considerando somente as informações apresentadas, além das disposições da NBC TG 15 (R4) – Combinação de Negócios, na data da aquisição, a Companhia Alfa S.A. deveria reconhecer:
a) Ativos Identificáveis Adquiridos (Ativo Circulante + Ativo Não Circulante) R$ 970.000,00; e,
b) Passivos Assumidos (Passivo Circulante + Passivo Não Circulante) R$ 300.000,00.
Sabe-se que Alfa mensurou os ativos identificáveis adquiridos e os passivos assumidos de Gama pelos respectivos valores justos da data da aquisição e não foram encontradas divergências em relação aos seus valores contábeis. Admitindo que, antes da aquisição, as duas entidades não tinham qualquer tipo de participação/relação uma com a outra e, considerando somente as informações apresentadas, além das disposições da NBC TG 15 (R4) – Combinação de Negócios, na data da aquisição, a Companhia Alfa S.A. deveria reconhecer:
Concurso:
METROFOR - CE
Disciplina:
Contabilidade Geral
O método de contabilização por meio do qual o
investimento é inicialmente reconhecido pelo custo e,
a partir daí, é ajustado para refletir a alteração pós-aquisição na participação do investidor sobre os
ativos líquidos da investida denomina-se método
Concurso:
METROFOR - CE
Disciplina:
Contabilidade Geral
Independentemente da possibilidade de
avaliação, a entidade deve divulgar informações que
possibilitem aos usuários de suas demonstrações
consolidadas compreender
