Questões de Concurso
Filtrar
382 Questões de concurso encontradas
Página 14 de 77
Questões por página:
No dia 22/03/2020, a empresa Investidora S.A. adquiriu 65% do Patrimônio Líquido da empresa Investida S.A., pelo montante total de R$ 2.600.000,00. Na data dessa negociação, o Patrimônio Líquido da firma Investida S.A. era assim composto:
Capital Subscrito: R$ 4.500.000,00
Capital a Integralizar: R$ 800.000,00
Reserva de Capital: R$ 80.000,00
Reserva Legal: R$ 150.000,00
Ações em Tesouraria: R$ 70.000,00
Reserva de Dividendos não distribuídos: R$ 140.000,00
No final do exercício de 2020, a firma Investida S.A. apresentou como Patrimônio Líquido o montante de R$ 4.320.000,00. Considerando exclusivamente as informações dadas, informe o lançamento contábil a ser efetuado pela firma Investidora S.A. para reconhecer a equivalência patrimonial no final do exercício de 2020.
A Rodoviária S.A. é uma companhia de capital aberto que detém 55% de participação na Empresa A e 25% de participação na Empresa B. Os seguintes balanços individuais foram apresentados por estas três entidades no encerramento do ano 2020:
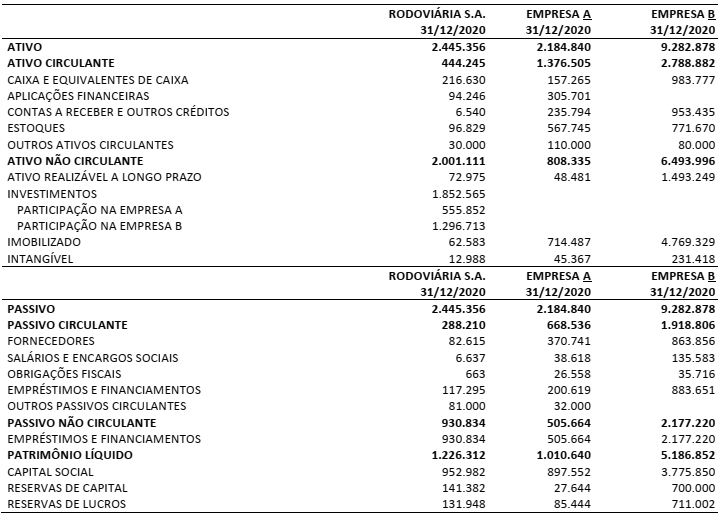
Outras informações:
• Em dezembro de 2020, a Empresa A efetuou vendas de seus estoques de mercadorias para a Rodoviária S.A. Sabe-se que estas vendas foram a prazo (para recebimento no exercício seguinte) e a Rodoviária S.A. pagaria R$ 80.000,00 por estes estoques adquiridos.
• Em 2020, a Empresa B também efetuou vendas de seus estoques de mercadorias para a Rodoviária S.A. Sabe-se que estas vendas foram à vista e a Rodoviária S.A. pagou R$ 90.000,00 por estes estoques adquiridos.
• Em 31/12/2020, ao encerrar o seu balanço individual, a Rodoviária S.A. detectou que todos os estoques de mercadorias adquiridos de A e B foram vendidos a terceiros.
• A Rodoviária S.A. detém o controle individual de A.
• A Rodoviária S.A. possui influência significativa sobre B, mas sem que haja qualquer tipo de controle (seja individual ou conjunto).
• Não há qualquer tipo de ágio envolvido nas operações.
• A participação dos não controladores no Patrimônio Líquido de A corresponde a 45% de participação.
Considerando as informações apresentadas, a NBC TG 36 (R3) Demonstrações consolidadas e a NBC TG 18 (R3)
Investimentos em coligada, em controlada e em empreendimento controlado em conjunto, assinale a alternativa que
indica, respectivamente, o valor do Ativo e o valor do Patrimônio Líquido a serem apresentados no Balanço Patrimonial
Consolidado da Rodoviária S.A.
( ) Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis a esse ativo sejam gerados em favor da entidade e se os gastos subsequentes efetuados para manter a expectativa de benefícios econômicos futuros forem incorporados a esse ativo intangível. ( ) A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros de ativos intangíveis utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração da entidade em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo. ( ) A entidade não deve se limitar a utilizar seu julgamento para avaliar o grau de certeza relacionado ao fluxo de benefícios econômicos futuros atribuíveis ao uso do ativo intangível. Deve se basear nas evidências disponíveis no momento do reconhecimento inicial e na estimativa dos gastos subsequentes. ( ) O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, bem como qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Tomando como base os preceitos da NBC TG 04, assinale a sequência correta.
