Questões de Concurso
Filtrar
382 Questões de concurso encontradas
Página 15 de 77
Questões por página:
Questões por página:
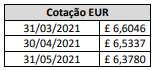
Uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), realizou um empréstimo no valor de £ 50.000
em uma instituição financeira localizada na Europa, cuja moeda funcional é o Euro (£), em 31/03/2021, e o pagamento
ocorreu em 30/04/2021, um mês após a contratação em uma única parcela. Nesse período, considere que a cotação
foi a seguinte:
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
A Companhia Gama S.A. tem o controle individual de 80% da participação na sociedade Beta e sabe-se que a
participação dos não controladores no Patrimônio Líquido de Beta corresponde a 20%. No encerramento do exercício
referente ao 3º trimestre/2021 (de 01/07/2021 a 30/09/2021), os relatórios obtidos na Companhia Gama e sociedade
Beta apontavam as seguintes informações:
• Patrimônio Líquido de Beta já ajustado com o lucro líquido do 3º trimestre/2021................................ R$ 20.000.000,00
• Receita Líquida obtida com a venda de estoques de mercadorias para Gama no 3º trimestre/2021...... R$ 8.000.000,00
• Margem de lucro obtida por Beta na venda de estoques de mercadorias para Gama no 3º trimestre/2021............. 33%
Outras informações obtidas mediante o encerramento do exercício referente ao 3º trimestre/2021, antes da Equivalência Patrimonial:
– valor do investimento em Beta registrado no Balanço Patrimonial de Gama encerrado em 30/06/2021: R$ 12.000.000,00;
– Gama vendeu, a terceiros, 40% do total de estoques de mercadorias que foram adquiridos de Beta. O restante dos estoques de mercadorias adquiridos de Beta ainda constava registrado em Gama; e,
– as informações apresentadas foram as únicas que impactaram em mutações no Patrimônio Líquido de Beta.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado da Equivalência Patrimonial apurado por Gama em relação ao seu investimento em Beta no encerramento do exercício de 01/07/2021 a 30/09/2021. Admita, ainda, que não há qualquer tipo de ágio envolvido na questão e que as informações evidenciadas são as únicas relevantes para apuração do resultado do exercício. Desconsidere a incidência de tributos.
Beta apontavam as seguintes informações:
• Patrimônio Líquido de Beta já ajustado com o lucro líquido do 3º trimestre/2021................................ R$ 20.000.000,00
• Receita Líquida obtida com a venda de estoques de mercadorias para Gama no 3º trimestre/2021...... R$ 8.000.000,00
• Margem de lucro obtida por Beta na venda de estoques de mercadorias para Gama no 3º trimestre/2021............. 33%
Outras informações obtidas mediante o encerramento do exercício referente ao 3º trimestre/2021, antes da Equivalência Patrimonial:
– valor do investimento em Beta registrado no Balanço Patrimonial de Gama encerrado em 30/06/2021: R$ 12.000.000,00;
– Gama vendeu, a terceiros, 40% do total de estoques de mercadorias que foram adquiridos de Beta. O restante dos estoques de mercadorias adquiridos de Beta ainda constava registrado em Gama; e,
– as informações apresentadas foram as únicas que impactaram em mutações no Patrimônio Líquido de Beta.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado da Equivalência Patrimonial apurado por Gama em relação ao seu investimento em Beta no encerramento do exercício de 01/07/2021 a 30/09/2021. Admita, ainda, que não há qualquer tipo de ágio envolvido na questão e que as informações evidenciadas são as únicas relevantes para apuração do resultado do exercício. Desconsidere a incidência de tributos.
Determinada empresa S.A. apresentou as seguintes movimentações obtidas na demonstração das mutações do patrimônio
líquido:
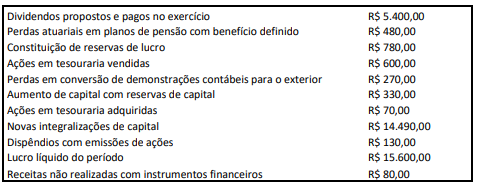
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
De acordo com as normas contábeis, considera-se “derivativo embutido”:
Considerando a norma sobre combinação de negócios, a Companhia XSY adquiriu
95% do capital da Empresa Logística T & D S.A. Como deverá a Companhia XSY
proceder na mensuração dos componentes da participação de não controladores na
adquirida. Com base nesse assunto, julgue os itens abaixo e, em seguida, assinale
a opção CORRETA.
I. A companhia deverá mensurar pelo valor contábil, pois a participação dos não controladores será destacada no Balanço Geral Consolidado.
II. A companhia deverá mensurar a participação de não controladores pelo valor justo, ou pela participação proporcional atual conferida pelos instrumentos patrimoniais nos montantes reconhecidos dos ativos líquidos identificáveis da adquirida.
III. Todos os demais componentes da participação de não controladores devem ser mensurados ao valor justo na data da aquisição, a menos que outra base de mensuração seja requerida pelas normas, interpretações e comunicados técnicos do Conselho Federal de Contabilidade (CFC).
IV. Deverá mensurar com base nos termos da contratação entre o adquirente e os não controladores e reconhecer como uma obrigação que resulta de eventos passados e cuja existência será confirmada após análise da documentação da adquirida.
Estão CORRETOS os itens:
I. A companhia deverá mensurar pelo valor contábil, pois a participação dos não controladores será destacada no Balanço Geral Consolidado.
II. A companhia deverá mensurar a participação de não controladores pelo valor justo, ou pela participação proporcional atual conferida pelos instrumentos patrimoniais nos montantes reconhecidos dos ativos líquidos identificáveis da adquirida.
III. Todos os demais componentes da participação de não controladores devem ser mensurados ao valor justo na data da aquisição, a menos que outra base de mensuração seja requerida pelas normas, interpretações e comunicados técnicos do Conselho Federal de Contabilidade (CFC).
IV. Deverá mensurar com base nos termos da contratação entre o adquirente e os não controladores e reconhecer como uma obrigação que resulta de eventos passados e cuja existência será confirmada após análise da documentação da adquirida.
Estão CORRETOS os itens:
