Filtrar
181 Questões de concurso encontradas
Página 1 de 37
Questões por página:
Questões por página:
Brino faleceu em março de 2024, deixando como únicos herdeiros seus
três filhos maiores e capazes: Pedro, Paulo e Maria. O patrimônio do
falecido consiste em um imóvel residencial avaliado em R$ 800.000,00,
uma conta bancária com saldo de R$ 200.000,00 e um veículo no valor
de R$ 50.000,00. Existe ainda uma dívida tributária federal pendente de
R$ 15.000,00 referente ao Imposto de Renda do de cujus dos anos de
2022 e 2023. Os três herdeiros estão em pleno acordo quanto à partilha
dos bens e desejam realizar o procedimento da forma mais célere
possível. O advogado dos herdeiros ingressou em juízo com pedido de
arrolamento sumário, apresentando a partilha amigável e requerendo a homologação judicial. Contudo, não foi apresentada a quitação do
ITCMD incidente sobre a transmissão, tampouco a quitação da dívida
tributária federal deixada pelo falecido.
Diante dessa situação, assinale a alternativa correta sobre o procedimento a ser adotado pelo magistrado.
Diante dessa situação, assinale a alternativa correta sobre o procedimento a ser adotado pelo magistrado.
Concurso:
Prefeitura de Campinas - SP
Disciplina:
Direito Tributário
Fulano de Tal quer presentear o seu filho único com um apartamento em função do casamento deste. Para evitar a incidência de impostos sobre esse presente, Fulano de Tal propõe ao seu filho que assinem contrato de mútuo, por meio do qual Fulano de Tal justificará o incremento patrimonial de um ano para outro, evitando com isso problemas junto à receita federal, estadual e municipal. Com os recursos “emprestados”, seu filho fará diretamente a aquisição do imóvel em seu nome. Fulano de Tal não pretende, porém, cobrar o pagamento do empréstimo em nenhum momento no futuro, de modo que o contrato de mútuo permanecerá vigente até a morte do pai.
A respeito da situação hipotética, é correto afirmar que
Concurso:
Prefeitura de Bandeirante - SC
Disciplina:
Direito Tributário
O imposto é um tributo obrigatório, cobrado pelo
governo. Nesse sentido, em consonância com a
Constituição Federal de 1988, a união é
competente para instituir determinados impostos,
exceto sobre:
Concurso:
Prefeitura de Dores de Guanhães - MG
Disciplina:
Direito Tributário
Constitui(em) imposto(s) de competência do Estado:
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
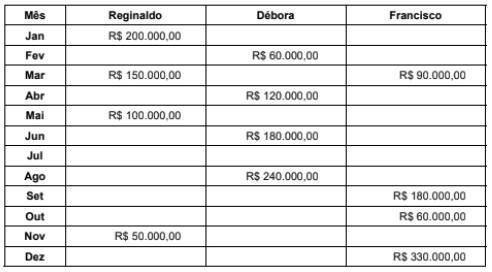
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
