Questões de Concurso
Filtrar
921 Questões de concurso encontradas
Página 45 de 185
Questões por página:
Questões por página:
Concurso:
Carris Porto-Alegrense
Disciplina:
Contabilidade Geral
O Art. 176 da Lei nº 6.404/1976 estabelece que, ao fim de cada exercício social, a
diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações
financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações
ocorridas no exercício, EXCETO o(a):
Concurso:
CFC
Disciplina:
Contabilidade Geral
Um contador que queira refletir nas demonstrações contábeis, negócios celebrados em moeda estrangeira e operações
no exterior de determinada entidade deve consultar o CPC 02. Nos termos deste CPC, a taxa a ser utilizada – caso o
contador queira converter ativos e passivos celebrados por esta entidade – é aquela:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Há fatores que podem impactar diretamente na contabilidade, ainda que não sejam puramente de mercado. Neste
contexto, uma das definições trazidas pelo CPC 02, refere-se a um conceito de vital importância para o dia a dia de um
contador e que pode ter correlação com variáveis que não sejam de mercado (por exemplo: instabilidade política). A
definição ora citada é a “diferença resultante da conversão de um número específico de unidades em uma moeda para
outra moeda, a diferentes taxas cambiais”. Esta diferença é denominada:
Concurso:
CFC
Disciplina:
Contabilidade Geral
No exercício social que compreendeu 01/01/2020 até 31/12/2020, a Entidade A apresentou as seguintes informações
em sua Demonstração dos Fluxos de Caixa (DFC): 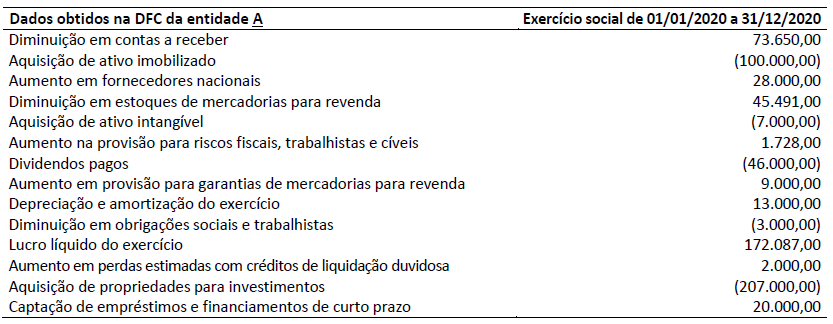
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Concurso:
CFC
Disciplina:
Contabilidade Geral
No dia 14/09/2020, a Entidade A realizou uma venda de mercadorias no valor de R$ 80.000,00. Este valor foi parcelado
para pagamento em 16 prestações mensais, iguais e consecutivas com juros, sendo a primeira prestação quitada um mês
após a venda. A taxa de juros compostos pactuada em contrato com o cliente foi de 2% ao mês e os juros estão embutidos
no valor das prestações. O exercício social da Entidade A vai de 01/01 a 31/12 de cada ano e ela adotou o mês comercial
de 30 dias para o pagamento das prestações desta venda parcelada.
Considerando somente as informações apresentadas e de acordo com o disposto na NBC TG 47 – Receita de contrato com cliente, assinale os lançamentos contábeis que refletem corretamente o reconhecimento da Receita de Venda de Mercadorias realizada em 14/09/2020. Admita que os lançamentos contábeis foram efetuados com valores aproximados.
Considerando somente as informações apresentadas e de acordo com o disposto na NBC TG 47 – Receita de contrato com cliente, assinale os lançamentos contábeis que refletem corretamente o reconhecimento da Receita de Venda de Mercadorias realizada em 14/09/2020. Admita que os lançamentos contábeis foram efetuados com valores aproximados.
