Questões de Concurso
Filtrar
921 Questões de concurso encontradas
Página 72 de 185
Questões por página:
Questões por página:
Concurso:
Prefeitura de Caxias do Sul - RS
Disciplina:
Contabilidade Geral
A NBC TG 09 (R1) apresenta três modelos de divulgação da Demonstração do Valor
Adicionado (DVA), prevendo em seu item 19 um modelo geral e dois modelos específicos, sendo um
destes para instituições financeiras e outro para instituições de
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
O Balanço Patrimonial da empresa Comercial Importadora S.A. apresentava, em 31/12/2024, a seguinte composição do Patrimônio
Líquido, com os valores expressos em reais:
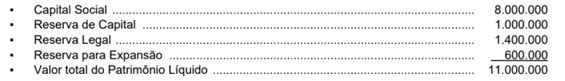
No ano de 2025, a empresa apurou o lucro Líquido no valor de R$ 5.000.000 e constituiu somente a Reserva Legal de acordo com o que estabelece a Lei nº 6.404/1976. O estatuto social da empresa define que o dividendo obrigatório é calculado pela aplicação do percentual de 25% sobre o saldo do Lucro Líquido após a dedução do valor da Reserva Legal. O Capital Social foi aumentado para R$ 9.000.000 com a incorporação do valor total da Reserva de Capital.
O valor total do Patrimônio Líquido da Comercial Importadora S.A., apresentado no Balanço Patrimonial de 31/12/2025, era, em reais,
No ano de 2025, a empresa apurou o lucro Líquido no valor de R$ 5.000.000 e constituiu somente a Reserva Legal de acordo com o que estabelece a Lei nº 6.404/1976. O estatuto social da empresa define que o dividendo obrigatório é calculado pela aplicação do percentual de 25% sobre o saldo do Lucro Líquido após a dedução do valor da Reserva Legal. O Capital Social foi aumentado para R$ 9.000.000 com a incorporação do valor total da Reserva de Capital.
O valor total do Patrimônio Líquido da Comercial Importadora S.A., apresentado no Balanço Patrimonial de 31/12/2025, era, em reais,
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
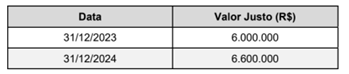
Com base nessas informações, a empresa Oportunista S.A. reconheceu
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
O Balanço Patrimonial da empresa Brinquedos para Educar S.A., em 31/12/2024, apresentava a seguinte composição para o
grupo do Patrimônio líquido, com os valores expressos em reais:
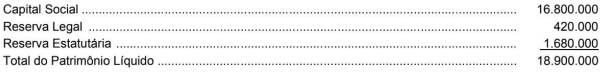
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
Concurso:
CRQ - 5ª REGIÃO (RS)
Disciplina:
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual, assinale a
opção correta, acerca das características qualitativas de
melhoria da informação financeira útil.
