Filtrar
122 Questões de concurso encontradas
Página 1 de 25
Questões por página:
Com relação a elas, analise os fatos a seguir.
I. Provisão para contingências constituídas no período.
II. Resultado positivo da avaliação de investimentos pelo valor de patrimônio líquido.
III. Dividendos derivados de participações societárias em pessoas jurídicas domiciliadas no Brasil que foram computados como receita.
O resultado do período-base, apurado com observância da legislação comercial, será ajustado pela exclusão de
Considerando a alíquota de imposto de renda e a contribuição social de 34%, de acordo com o Pronunciamento CPC 32 - Tributos sobre o Lucro, no ano, é reconhecido um
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
Considere que uma loja que utiliza o método de inventário periódico para apuração de estoques tenha adquirido, a prazo, R$ 10 mil em mercadorias para revenda, estando embutidos 18% de ICMS nesse valor. Além disso, houve frete de R$ 500, com ICMS de 12%, destacado na nota fiscal da compra. A loja tem direito à compensação tributária dos valores de ICMS pagos. Nesse caso, a contabilidade da loja deve realizar a seguinte contabilização.
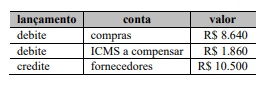
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
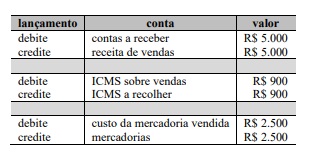
Considere que um estabelecimento comercial que utiliza o método de inventário periódico para apuração de estoques tenha vendido, a prazo, por R$ 5 mil, mercadorias que haviam sido compradas, líquidas de ICMS, pelo valor de R$ 2,5 mil. Considere, ainda, que o ICMS na venda seja de 18%. Nessa situação, a contabilização dessa venda exigirá, de forma imediata, os seguintes lançamentos contábeis.
Lucro contábil antes do IRPJ e da CSLL: R$ 1.200.000,00 Exclusões no LALUR/LACS: R$ 200.000,00 Não houve compensação de prejuízos fiscais nem utilização de incentivos fiscais. Considerando ainda que: O IRPJ é calculado à alíquota básica de 15%, com adicional de 10% sobre a parcela do lucro que exceder R$ 240.000,00 por ano; A CSLL é calculada à alíquota de 9%, sem adicional;
Assinale a alternativa que indica a carga tributária efetiva conjunta (IRPJ + CSLL) incidente sobre o lucro real do período.
