Questões de Concurso
Filtrar
242 Questões de concurso encontradas
Página 13 de 49
Questões por página:
Questões por página:
Durante o uso de um ativo imobilizado, é natural que uma parte ou peça se danifique e venha a ser substituída por
outra, para que o bem se mantenha em uso. A estrutura de uma aeronave pode ter um tempo de vida útil maior que o
de seus motores. Obviamente quando os motores não tiverem mais condições de uso, serão substituídos por outros.
A Força Aérea, detentora da propriedade dos aviões, sabe que terá de substituir os motores no futuro. Considerando que o avião foi adquirido no início deste mês, e que você é o responsável pela escrituração contábil deste ativo, observe o melhor cumprimento da norma NBC TSP 07 – Ativo Imobilizado, que guarda similaridade com a NBC TG 27 para empresas privadas.
De acordo com a NBC TSP 07 – Ativo Imobilizado, qual é a forma adequada de se realizar o registro contábil da aeronave no momento de sua aquisição?
A Força Aérea, detentora da propriedade dos aviões, sabe que terá de substituir os motores no futuro. Considerando que o avião foi adquirido no início deste mês, e que você é o responsável pela escrituração contábil deste ativo, observe o melhor cumprimento da norma NBC TSP 07 – Ativo Imobilizado, que guarda similaridade com a NBC TG 27 para empresas privadas.
De acordo com a NBC TSP 07 – Ativo Imobilizado, qual é a forma adequada de se realizar o registro contábil da aeronave no momento de sua aquisição?
Disciplina:
Contabilidade Pública
A variação patrimonial diminutiva relativa à depreciação
dessa frota no exercício de 2025 totalizou, aproximadamente, em R$:
Disciplina:
Contabilidade Pública
mostrar texto associado
Considerando essas informações, assinale a alternativa
que contém o registro contábil inicial dos veículos, no sistema patrimonial do órgão, em R$.
Concurso:
Prefeitura de Nova Roma do Sul - RS
Disciplina:
Contabilidade Pública
O valor corrente operacional corresponde ao valor que a entidade pagaria, na data de mensuração, pelo potencial de serviço remanescente de um ativo, considerando sua utilização atual e sua capacidade operacional. Com base nas disposições da Norma Brasileira de Contabilidade Aplicada ao Setor Público – Estrutura Conceitual, assinale a alternativa que NÃO reflete adequadamente o conceito de valor corrente operacional:
Determinada entidade pública adquiriu, em abril de 2025, uma licença de software de gestão para utilização em suas atividades
administrativas, incorrendo nos seguintes gastos:
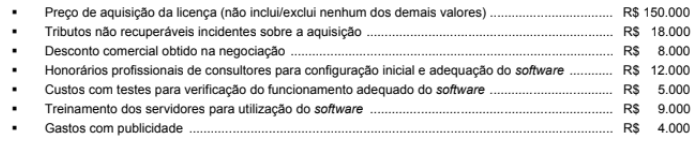
Conforme o Manual de Contabilidade Aplicada ao Setor Público e a NBC TSP 08- Ativo Intangível, o software deve ser mensurado no reconhecimento inicial por
Conforme o Manual de Contabilidade Aplicada ao Setor Público e a NBC TSP 08- Ativo Intangível, o software deve ser mensurado no reconhecimento inicial por
