Questões de Concurso
Filtrar
167 Questões de concurso encontradas
Página 15 de 34
Questões por página:
Questões por página:
Concurso:
TRE-AC
Disciplina:
Contabilidade Geral
A Lei n° 6.404/1976 e suas alterações fazem menção à Demonstração do resultado do exercício. Quanto às participações no resultado, analise as assertivas e assinale a alternativa que aponta as corretas.
I. As participações são apresentadas após o resultado do exercício deduzido do imposto de renda.
II. As participações estatutárias de debenturistas, em pregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
III. A remuneração das participações de debêntures deve ser calculada e classificada como despesa financeira se as debêntures estão registradas no balanço patrimonial como uma dívida do passivo financeiro.
IV. As participações independente da ordem, são apuradas com base no lucro depois do imposto de renda.
V. As participações de empregados e administradores devem ser calculadas e classificadas como despesas gerais e administrativas.
I. As participações são apresentadas após o resultado do exercício deduzido do imposto de renda.
II. As participações estatutárias de debenturistas, em pregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
III. A remuneração das participações de debêntures deve ser calculada e classificada como despesa financeira se as debêntures estão registradas no balanço patrimonial como uma dívida do passivo financeiro.
IV. As participações independente da ordem, são apuradas com base no lucro depois do imposto de renda.
V. As participações de empregados e administradores devem ser calculadas e classificadas como despesas gerais e administrativas.
Concurso:
Prefeitura de Sossêgo - PB
Disciplina:
Contabilidade Geral
Assinale a alternativa que se refere exclusivamente a demonstrações contábeis que fazem parte da dinâmica patrimonial.
Concurso:
UESPI - Universidade Estadual do Piauí
Disciplina:
Contabilidade Geral
A demonstração do resultado do exercício - DRE deve, no mínimo, incluir as seguintes rubricas, obedecidas também às determinações legais. Indicar a rubrica que atende a NBC TG 26 (R5).
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul.2023. (Adaptado da NBC TG 26 (R-5), que altgera a NBC TG 26(R4) em 22/12/2017)
Em relação à estrutura da demonstração de resultado do exercício, pergunta-se: qual alternativa abaixo apresenta conta que produz alteração no resultado fiscal da entidade?
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul.2023. (Adaptado da NBC TG 26 (R-5), que altgera a NBC TG 26(R4) em 22/12/2017)
Em relação à estrutura da demonstração de resultado do exercício, pergunta-se: qual alternativa abaixo apresenta conta que produz alteração no resultado fiscal da entidade?
Concurso:
BADESUL - RS
Disciplina:
Contabilidade Geral
Quais elementos são tipicamente incluídos na Demonstração do Resultado do Exercício (DRE)?
Concurso:
Prefeitura de Mário Campos - MG
Disciplina:
Contabilidade Geral
De acordo com o Art.187 da Lei das S.A., a Demonstração do Resultado do Exercício (DRE) deve refletir, de forma clara e detalhada, os principais componentes do resultado econômico de uma empresa, incluindo receita, custos, despesas e lucro. Esses elementos são fundamentais para a análise da saúde financeira da empresa e para a tomada de decisões por parte dos investidores e gestores.
Demonstração do Resultado do Exercício (DRE) - Empresa Fictícia S.A
Ano: 2023 (em R$ mil)
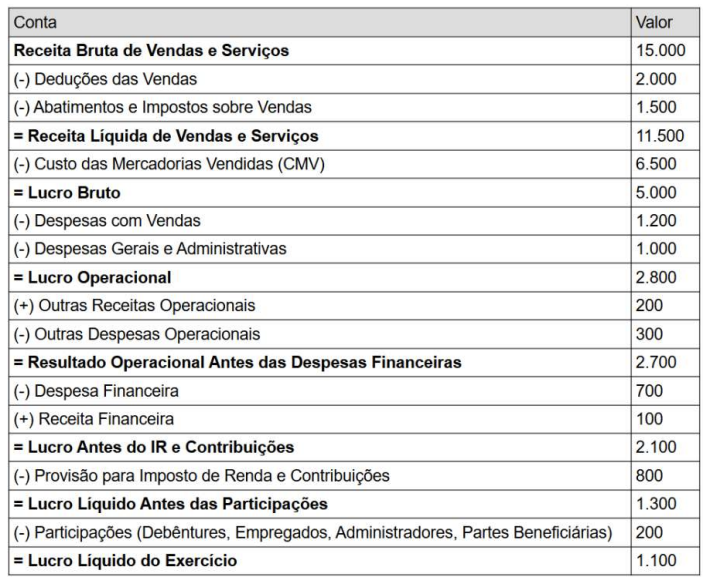
Considerando a DRE da empresa Fictícia S.A. e o Art.187 da Lei das S.A., assinale a alternativa correta.
Demonstração do Resultado do Exercício (DRE) - Empresa Fictícia S.A
Ano: 2023 (em R$ mil)
Considerando a DRE da empresa Fictícia S.A. e o Art.187 da Lei das S.A., assinale a alternativa correta.
