Questões de Concurso
Filtrar
217 Questões de concurso encontradas
Página 20 de 44
Questões por página:
Questões por página:
Concurso:
HEMOBRÁS
Disciplina:
Contabilidade Geral
Uma determinada empresa adquiriu um novo equipamento e
incorreu nos seguintes gastos:
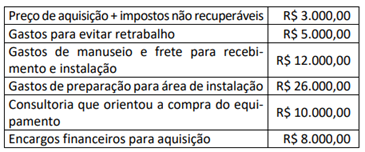
Considerando exclusivamente as informações anteriores e o disposto na NBC TG 27 – Ativo Imobilizado, os custos que deverão compor o valor do equipamento totalizam:
Considerando exclusivamente as informações anteriores e o disposto na NBC TG 27 – Ativo Imobilizado, os custos que deverão compor o valor do equipamento totalizam:
Concurso:
Prefeitura de Cornélio Procópio - PR
Disciplina:
Contabilidade Geral
Conforme o IBRACON (NPC 27), "as
demonstrações contábeis são uma
representação monetária estruturada da
posição patrimonial e financeira em
determinada data e das transações realizadas
por uma entidade no período findo nessa
data.”. Sobre as demonstrações contábeis,
informe se é verdadeiro (V) ou falso (F) para o
que se afirma e assinale a alternativa que
apresenta a sequência correta.
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
Concurso:
Prefeitura de Mocajuba - PA
Disciplina:
Contabilidade Geral
De acordo com a NBC TG – estrutura conceitual –, as receitas e despesas são elementos das
demonstrações contábeis que se referem ao desempenho financeiro da entidade e são evidenciadas,
principalmente, na demonstração do resultado do exercício. De acordo com a estrutura da
Demonstração do Resultado do Exercício, são consideradas deduções da receita bruta:
Concurso:
UFPA
Disciplina:
Contabilidade Geral
A empresa Lunar LTDA. atua no comércio varejista de alimentos, sendo que aproximadamente 60% de suas
transações são à vista. Seus proprietários entendem capital no sentido financeiro, no qual há preocupação
com a manutenção do valor nominal investido ou com o poder de compra do capital investido. No entanto,
foram informados sobre outra forma de olhar o capital, ou seja, a partir da capacidade operacional da empresa.
Trata-se do conceito físico de capital. A esse respeito, de acordo com a NBC TG – Estrutura Conceitual, é
correto afirmar:
Concurso:
UFPA
Disciplina:
Contabilidade Geral
De acordo com a NBC TG 27 (R4) – Ativo Imobilizado, são considerados como custos de um item do ativo
imobilizado
