Questões de Concurso
Filtrar
217 Questões de concurso encontradas
Página 9 de 44
Questões por página:
Questões por página:
Concurso:
Câmara de Uberlândia - MG
Disciplina:
Contabilidade Geral
Em relação à estrutura e conteúdo do balanço
patrimonial, de acordo com a NBC TG 26, assinale a
alternativa incorreta.
Concurso:
Câmara de Uberlândia - MG
Disciplina:
Contabilidade Geral
De acordo com a NBC TG 27, a demonstração dos
fluxos de caixa deve apresentar os fluxos de caixa do
período, classificados por atividades operacionais, de
investimento e de financiamento.
Com relação à estrutura e ao conteúdo dessa demonstração, e considerando os preceitos da NBC TG 27, assinale a alternativa correta.
Com relação à estrutura e ao conteúdo dessa demonstração, e considerando os preceitos da NBC TG 27, assinale a alternativa correta.
Concurso:
Câmara de Uberlândia - MG
Disciplina:
Contabilidade Geral
A mensuração do custo de ativos imobilizados, segundo
a NBC TG 27, não obedece ao seguinte preceito:
Concurso:
Câmara de Uberlândia - MG
Disciplina:
Contabilidade Geral
Analise as afirmativas a seguir sobre ativos intangíveis,
e assinale com V as verdadeiras e com F as falsas.
( ) Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis a esse ativo sejam gerados em favor da entidade e se os gastos subsequentes efetuados para manter a expectativa de benefícios econômicos futuros forem incorporados a esse ativo intangível. ( ) A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros de ativos intangíveis utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração da entidade em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo. ( ) A entidade não deve se limitar a utilizar seu julgamento para avaliar o grau de certeza relacionado ao fluxo de benefícios econômicos futuros atribuíveis ao uso do ativo intangível. Deve se basear nas evidências disponíveis no momento do reconhecimento inicial e na estimativa dos gastos subsequentes. ( ) O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, bem como qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Tomando como base os preceitos da NBC TG 04, assinale a sequência correta.
( ) Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros esperados atribuíveis a esse ativo sejam gerados em favor da entidade e se os gastos subsequentes efetuados para manter a expectativa de benefícios econômicos futuros forem incorporados a esse ativo intangível. ( ) A entidade deve avaliar a probabilidade de geração de benefícios econômicos futuros de ativos intangíveis utilizando premissas razoáveis e comprováveis que representem a melhor estimativa da administração da entidade em relação ao conjunto de condições econômicas que existirão durante a vida útil do ativo. ( ) A entidade não deve se limitar a utilizar seu julgamento para avaliar o grau de certeza relacionado ao fluxo de benefícios econômicos futuros atribuíveis ao uso do ativo intangível. Deve se basear nas evidências disponíveis no momento do reconhecimento inicial e na estimativa dos gastos subsequentes. ( ) O custo de ativo intangível adquirido separadamente inclui seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, bem como qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
Tomando como base os preceitos da NBC TG 04, assinale a sequência correta.
Uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), realizou um empréstimo no valor de £ 50.000
em uma instituição financeira localizada na Europa, cuja moeda funcional é o Euro (£), em 31/03/2021, e o pagamento
ocorreu em 30/04/2021, um mês após a contratação em uma única parcela. Nesse período, considere que a cotação
foi a seguinte:
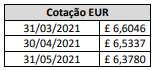
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
