Questões de Concurso
Filtrar
357 Questões de concurso encontradas
Página 18 de 72
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Um contador que queira refletir nas demonstrações contábeis, negócios celebrados em moeda estrangeira e operações
no exterior de determinada entidade deve consultar o CPC 02. Nos termos deste CPC, a taxa a ser utilizada – caso o
contador queira converter ativos e passivos celebrados por esta entidade – é aquela:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Há fatores que podem impactar diretamente na contabilidade, ainda que não sejam puramente de mercado. Neste
contexto, uma das definições trazidas pelo CPC 02, refere-se a um conceito de vital importância para o dia a dia de um
contador e que pode ter correlação com variáveis que não sejam de mercado (por exemplo: instabilidade política). A
definição ora citada é a “diferença resultante da conversão de um número específico de unidades em uma moeda para
outra moeda, a diferentes taxas cambiais”. Esta diferença é denominada:
Concurso:
CFC
Disciplina:
Contabilidade Geral
No exercício social que compreendeu 01/01/2020 até 31/12/2020, a Entidade A apresentou as seguintes informações
em sua Demonstração dos Fluxos de Caixa (DFC): 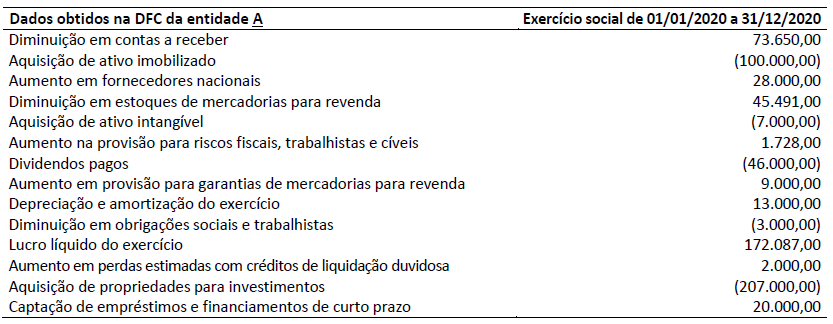
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Considerando somente as informações apresentadas e a NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa correta.
Considere os seguintes saldos das contas referentes a uma sociedade empresária brasileira, cuja moeda funcional é o Real
(R$), sendo constituída por uma empresa norte-americana em 03/01/2020:
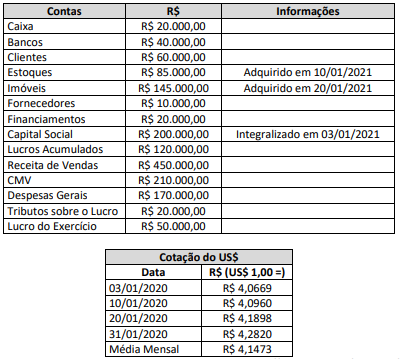
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)
Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.
I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.
Está correto o que se afirma apenas em
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)
Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.
I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.
Está correto o que se afirma apenas em
Acerca das informações financeiras pro-forma, julgue os itens abaixo e, em seguida,
assinale a opção CORRETA:
I. As informações financeiras pro-forma devem incluir ajustes às informações financeiras históricas demonstrando o impacto do evento ou transação relevante como se o evento ou a transação tivesse ocorrido em data anterior selecionada para propósito ilustrativo.
II. As informações financeiras pro-forma devem incluir ajustes às informações financeiras históricas necessários para que as informações financeiras pro-forma sejam compiladas de forma consistente com a estrutura de relatório financeiro aplicável à entidade que apresenta relatório e suas políticas contábeis segundo a referida estrutura.
III. As informações financeiras pro-forma devem incluir ajustes derivados de critérios contábeis que a entidade está considerando adotar no futuro.
IV. As informações financeiras pro-forma representam a posição patrimonial e financeira, o desempenho operacional e os fluxos de caixa reais da entidade.
Estão CORRETO(S) os itens:
I. As informações financeiras pro-forma devem incluir ajustes às informações financeiras históricas demonstrando o impacto do evento ou transação relevante como se o evento ou a transação tivesse ocorrido em data anterior selecionada para propósito ilustrativo.
II. As informações financeiras pro-forma devem incluir ajustes às informações financeiras históricas necessários para que as informações financeiras pro-forma sejam compiladas de forma consistente com a estrutura de relatório financeiro aplicável à entidade que apresenta relatório e suas políticas contábeis segundo a referida estrutura.
III. As informações financeiras pro-forma devem incluir ajustes derivados de critérios contábeis que a entidade está considerando adotar no futuro.
IV. As informações financeiras pro-forma representam a posição patrimonial e financeira, o desempenho operacional e os fluxos de caixa reais da entidade.
Estão CORRETO(S) os itens:
