Questões de Concurso
Filtrar
357 Questões de concurso encontradas
Página 24 de 72
Questões por página:
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Para o processo de tomada de decisão, é importante a divulgação de informações sobre saldos e transações entre partes relacionadas, mas não sobre o relacionamento existente entre essas partes, que deve ser desconsiderado em tal processo.
Julgue o item que se segue, relativo a princípios e convenções contábeis aplicáveis à contabilidade brasileira.
A aplicação do princípio contábil da continuidade exige a avaliação, pelos responsáveis pela gestão da entidade, de um período mínimo de um ano após o encerramento do balanço patrimonial.
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
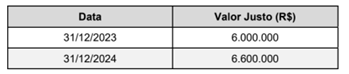
Com base nessas informações, a empresa Oportunista S.A. reconheceu
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
As demonstrações contábeis são elaboradas exclusivamente para uso interno da organização.
Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue.
Em empréstimos prefixados contraídos é incorreto levar imediatamente a resultado os juros, devendo estes permanecer escriturados em conta retificadora do passivo correspondente e ser apropriados ao resultado na medida da competência contábil.
