Questões de Concurso
Filtrar
357 Questões de concurso encontradas
Página 25 de 72
Questões por página:
Questões por página:
Concurso:
UNEAL - Universidade Estadual de Alagoas
Disciplina:
Contabilidade Geral
Acerca de ativos intangíveis, redução ao valor recuperável de ativo não gerador de caixa e de ativo gerador de caixa e demonstrações contábeis, julgue o item seguinte.
Na apresentação das demonstrações contábeis, item que, individualmente, não atinja o nível de materialidade exigido pode ser agregado a outros nas demonstrações contábeis ou nas notas explicativas, sem prejuízo da apresentação separada das classes relevantes e dos itens de natureza distinta.
Concurso:
TJ-CE
Disciplina:
Contabilidade Geral
A empresa Tudo Nosso S.A. é uma indústria farmacêutica e, no ano de 20X5:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
Concurso:
TJ-CE
Disciplina:
Contabilidade Geral
Considere os seguintes saldos das contas de ativo em dois dias consecutivos:
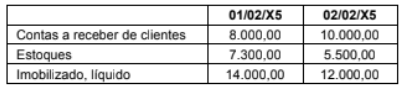
A contabilização correta que explica a variação de uma ou mais contas acima é:
A contabilização correta que explica a variação de uma ou mais contas acima é:
Concurso:
TJ-CE
Disciplina:
Contabilidade Geral
Considere as seguintes afirmações:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Concurso:
TJ-CE
Disciplina:
Contabilidade Geral
O objetivo do pagamento baseado em ações é remunerar empregados por meio de pacotes que incluem ações e opções de ações
e, com isso, incentivá-los para atingimento de certas metas, empenho para a maximização do valor da empresa e, consequentemente, alinhamento dos interesses desses aos dos acionistas. O Pronunciamento Técnico CPC 10 (R1) - Pagamento baseado
em ações tem como objetivo “estabelecer procedimentos para reconhecimento e divulgação, nas demonstrações contábeis, das
transações com pagamento baseado em ações realizadas pela entidade”. Com base no referido CPC, a contabilização de
transações de pagamento baseado em ações por instrumentos patrimoniais, como ações e opções de ações, quando os serviços
recebidos resultarem na formação de ativos, é:
